マイナ口座紐付けが怖い決定的理由!残高流出の真相と解除方法
給付金の迅速な支給や確定申告の簡素化を旗印に推進された公金受取口座の登録制度。ポイント還元事業などをきっかけに多くの方が登録を済ませた一方で、「国に預金残高を監視されるのではないか」「勝手に税金を引き落とされるのではないか」といった根強い不安の声が今も後を絶ちません。制度が定着した2026年現在においても、検索窓に「マイナンバーカード 口座紐付け 怖い」と打ち込むユーザーは依然として高水準を維持しています。
政府やデジタル庁は安全性を強調し続けていますが、利用者が抱く警戒心にはそれ相応の理由が存在します。過去に発生した別人口座の誤登録トラブルや、度重なるシステム障害の記憶が「個人情報流出のリスク」として心に刻まれているからです。本記事では、IT・行政取材を長年続けてきたジャーナリストの視点から、ネット上で囁かれる噂の真偽を客観的な事実と法制度に基づいて解き明かし、後悔しないための防衛策や具体的な口座紐付けの解除手順まで詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公金受取口座の登録によって「預金残高が国に筒抜けになる」「勝手に預金が引き落とされる」という噂は技術的・法的に誤り。
- 要点2:最大のデメリットはシステム連携時のヒューマンエラーによる誤登録リスクと、国による口座把握の心理的抵抗感。
- 要点3:紐付けはいつでも「マイナポータル」から数分で削除・解除が可能であり、不安が拭えない場合は登録を外しても罰則はない。
【2026年最新】マイナンバーカードの口座紐付けが「怖い」と感じる3大要因
なぜこれほどまでに、マイナンバーカードへの口座紐付けに対して「怖い」という感情が先行するのでしょうか。取材現場で得られた市民の声や各種世論調査、SNS上の意見を丁寧に分析していくと、人々が抱く恐怖の根源は大きく3つの要素に集約されることが分かります。
第1の要因は、「国家による資産の完全把握」への恐怖です。公金受取口座を1つ登録しただけで、保有する全銀行口座の残高や日々の取引履歴まで税務署に監視されるのではないかという疑念が根強く存在します。特に「税務署 資産把握」という検索行動の急増の背景には、少しでも隠し財産や副収入を疑われたくないという自衛心理が働いています。
第2の要因は、「勝手な引き落としや財産差し押さえ」に対する危機感です。給付金を受け取るための入り口を作ったはずが、将来的に税金や社会保険料の未納を理由に、国がボタン1つで口座から強制徴収するのではないかという懸念です。これは行政に対する信頼の揺らぎが直結している部分と言えます。
第3の要因は、度重なる行政システムトラブルへの不信感です。制度発足当初に多発した「家族名義の口座への誤登録」や「まったくの赤の他人の口座との紐付けミス」といったデジタル庁の発表資料に残る事故の記憶が、国民に「預金データが流出するのではないか」という生理的な拒絶反応を植え付けてしまいました。
噂の真偽を徹底検証|預金残高の漏洩や勝手な引き落としリスクは実在するのか?
ネット掲示板や知恵袋などで飛び交う不穏な噂は、どこまでが真実でどこからが誤解なのでしょうか。デジタル庁の公式発表資料や関連法令を突き合わせ、客観的な事実関係を白黒つけていきます。
「預金残高がバレる」の真相:公金受取口座の仕組み
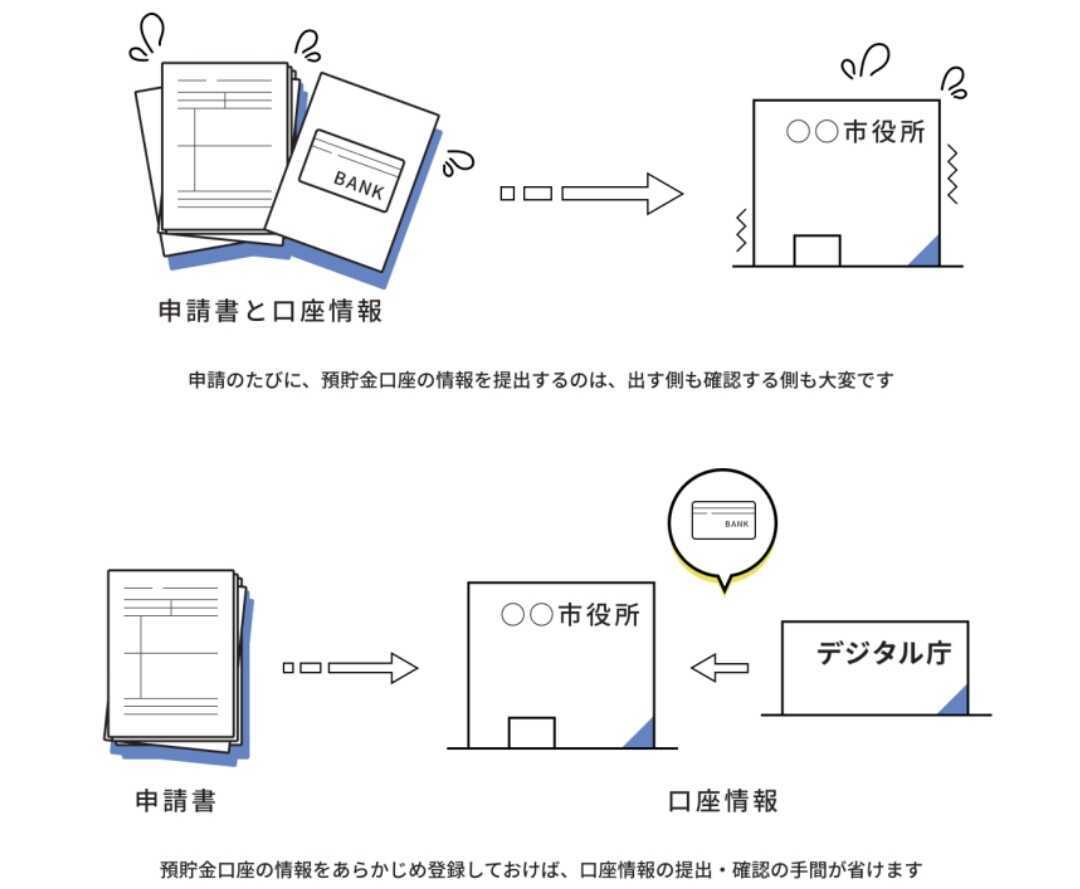
結論から申し上げますと、公金受取口座を登録しただけで、行政側があなたの預金残高をリアルタイムで閲覧することはシステム上不可能です。公金受取口座登録制度において国が保持している情報は、「金融機関名」「支店名」「口座種別」「口座番号」「口座名義カナ」という給付金を振り込むために最低限必要な識別情報のみに限定されています。
マイナポータルを経由して行政機関が照会できるのは「その口座が実在するかどうか」の確認までであり、口座残高や日々の入出金履歴を覗き見るAPI連携はそもそも構築されていません。したがって、「紐付けた瞬間に残高が丸裸になる」という説は明確なデマです。
「勝手に引き落とされる」の真相:振込専用口座の法的制限
次に多く見られる「勝手に引き落としされる危険性」についても、現行の法制度上は完全な誤解です。公金受取口座は、法律上「国や地方自治体からの給付金等の受取」を用途として定義されています。口座振替(引き落とし)を実行するためには、利用者本人が金融機関に対して「預金口座振替依頼書」を提出するか、ネットバンキング上で明確な自動引き落とし契約を電子署名付きで締結しなければなりません。
行政機関であっても、本人の明示的な同意や契約書面なしに口座から直接資金を引き出す法的権限は一切ありません。唯一の例外は、法的手続きを経た「税金滞納による差押え」ですが、これはマイナンバーの紐付けがあろうとなかろうと、国税徴収法に基づき従前から金融機関への直接調査によって執行されている手続きです。
【実態比較】公金受取口座登録のメリットと隠れたデメリット
感情論を排して冷静に判断するために、公金受取口座を登録することの客観的なメリットとデメリットを対比して整理しました。以下の比較データ表をご覧ください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給付金振込までの所要期間 | 申請確認後、最短3〜5営業日程度で着金 | 従来方式では2週間〜1ヶ月以上 | 緊急経済対策や児童手当等のスピード受取において絶大な利便性がある |
| 確定申告の還付手続き | 口座情報の入力不要・確認書類の添付ゼロ | 毎回通帳コピーや番号の手動入力が必要 | e-Tax利用者にとっては毎年数分の作業削減と誤入力防止に寄与 |
| 情報漏洩時の金銭被害リスク | 「口座番号+名義」単体での直接出金被害は0% | 暗証番号流出等での不正出金被害は年間数十億円 | 番号を知られただけでは引き出せないため、直接の金銭被害リスクは極小 |
| 心理的・運用的デメリット | メインバンク変更時の情報更新コスト、心理的不信感 | 登録情報の定期確認は年1回未満が大多数 | 解約した口座を放置すると給付金が不達になるためメンテナンス管理が必要 |
表から明らかなように、金銭的な直接被害が生じる確率はほぼゼロに近いのに対し、「給付の迅速化」という実利は確実に存在します。一方で、登録した口座を解約した際に変更手続きを忘れると、いざという時の給付が遅延するという実務上の落とし穴には注意を払わなければなりません。

【実態検証】知恵袋やSNSに溢れる「生の声」と不安の背景にある心理
「マイナンバーカード 危険性 知恵袋」などの検索ワードを辿ると、そこには制度への深い不信と、生々しい個人の葛藤が綴られています。単なる技術論では片付けられない、生活者目線のリアルな声を検証してみましょう。
ネットコミュニティに投稿されるリアルな書き込みの傾向
Yahoo!知恵袋や大手掲示板では、次のような相談が毎日のように投稿されています。
- 「家族全員分をポイント目当てで私の口座に紐付けようとしたら弾かれた。国は家庭内の資金移動まで把握しようとしているのか?」(40代・主婦)
- 「以前ニュースで別人の口座が誤って紐付いていたと見てゾッとした。自分の口座情報が誰かのマイナポータルに表示されている可能性はないのか?」(30代・自営業)
- 「将来的に国が財政破綻した際、預金封鎖を実行しやすくするために口座を把握しているのではないかという記事を読んだ」(50代・会社員)
社会心理学の視点:なぜ「不可視のシステム」は恐怖を生むのか
社会学や情報倫理の観点から見ると、この不安は「心理的バウンダリー(個人の境界線)」への侵害感に起因しています。人間は、自分のプライベートな領域(特に金銭という極めて私的な情報)に対して、見えない外部の権力がアクセス可能なパイプを持つこと自体に本能的な脅威を覚えます。
フランスの哲学者ミシェル・フーコーが論じた「パノプティコン(一望監視施設)」の構造と同様に、「監視されているかもしれない」という予感そのものが心理的圧迫を生み出しているのです。デジタル庁がどれほど「残高は見えません」と論理的に説明しても、一度損なわれた信頼の境界線は容易には修復されません。この心理的摩擦こそが、「口座紐付け 怖い」という感情の正体なのです。
税務署の資産把握と預金封鎖の噂|法制度から読み解く国家と個人の境界線
さらに踏み込んだ懸念として語られるのが、「税務署の資産把握」と「預金封鎖 噂の真相」です。これらは都市伝説なのか、それとも制度的な将来リスクなのか、法的な観点から解剖します。
税務署は公金受取口座をどう利用しているのか?
「マイナンバーを紐付けると税務署に隠し口座が特定される」という言説については、半分正解で半分間違いです。正確には、「公金受取口座を1つ登録したからといって、他の未登録口座まで自動的に紐付いて残高が筒抜けになるわけではない」が、「国税当局はそもそもマイナンバー制度以前から預貯金照会を行う強力な法的権限を持っている」というのが現実です。
税務署は国税通則法に基づき、疑義がある納税者に対して各金融機関へ直接照会をかけることができます。マイナンバーの存在は、その照会作業の事務処理速度を向上させるツールに過ぎず、登録した口座だけが狙い撃ちにされるわけではありません。やましい点のない一般の給与所得者であれば、過度に恐れる合理的な理由は見当たりません。
預金封鎖の布石という噂の信憑性
一部の陰謀論的な言説で「将来の預金封鎖に備えた国民資産のナンバリングだ」と主張されるケースがあります。確かに戦後直後の1946年に行われた「新円切り替え」と「預金封鎖」の記憶を引き合いに出す論客は存在します。
しかし、現代の高度にグローバル化した国際金融市場において、特定国家が国民の預金を一斉に封鎖するような強硬策をとれば、瞬時に国家の信用格付けは暴落し、ハイパーインフレと通貨危機を招きます。デジタル庁や財務省が公金受取口座を進めている主目的は、行政手続きの電子化によるコスト削減(紙の振込通知書や手作業による振込確認作業の廃止)であり、預金封鎖の準備と結びつけるのは論理の飛躍と言わざるを得ません。
【図解解説】マイナポータルでの口座確認と簡単な解除手順
「一度紐付けてしまったけれど、どうしても不安が拭えない」「不要な口座を登録したままにしたくない」という方は、いつでも自由に登録を解除・削除することが可能です。2024年の法改正以降、解除手続きは完全にオンラインで完結できるよう整備されました。
登録状況を確認・解除する4ステップ
口座の確認および削除は、スマートフォンとマイナンバーカードがあれば約3分で完了します。無理に使い続ける必要は全くありません。
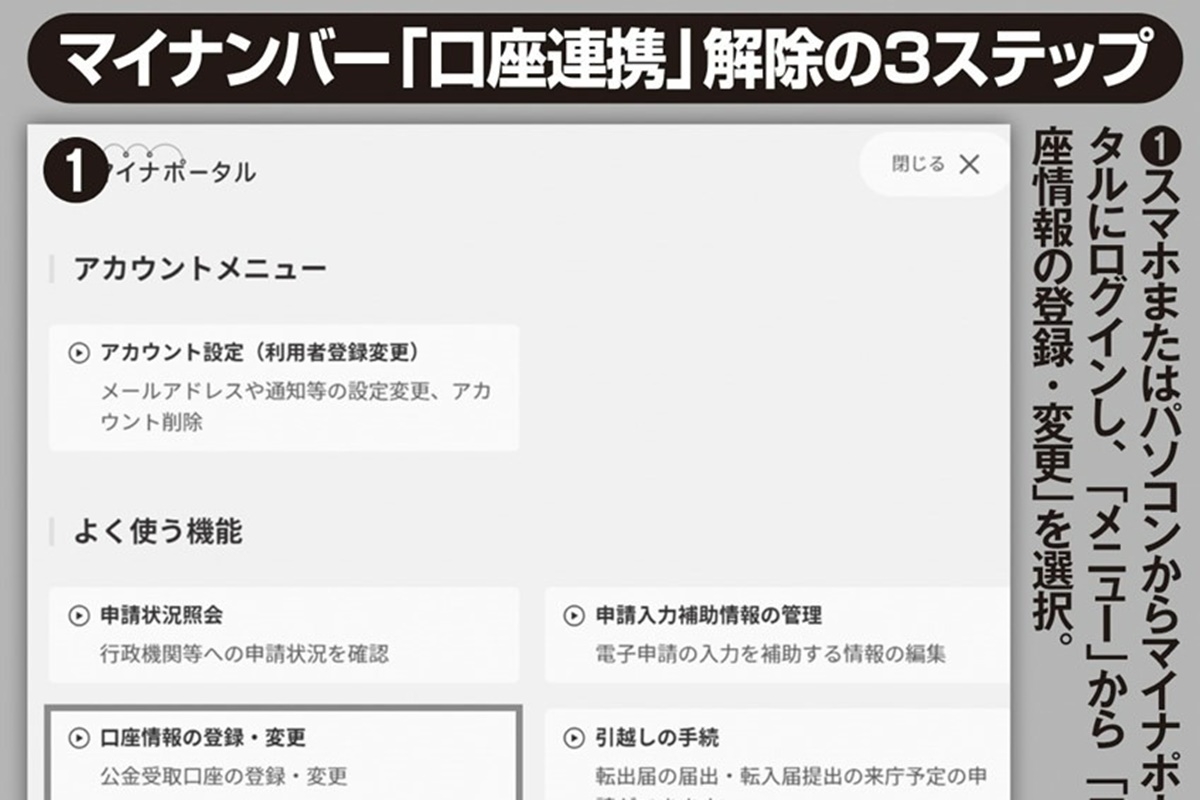
- マイナポータルにログイン:スマホのマイナポータルアプリを起動し、マイナンバーカードを読み取って暗証番号(利用者証明用電子証明書・4桁)を入力します。
- 「公金受取口座の登録・変更」を選択:トップ画面のメニューから「注目の情報」または「口座情報」の項目へ進み、「公金受取口座の登録・変更」をタップします。
- 登録内容の確認:現在登録されている金融機関名や口座番号が表示されます。心当たりのない口座や古い口座になっていないか確認します。
- 「口座情報の削除」を実行:画面最下部にある「口座情報を削除する」ボタンを押し、注意事項を確認の上で署名用電子証明書の暗証番号(英数字6〜16桁)を入力すれば、即座に紐付けが抹消されます。
口座登録を削除しても、マイナンバーカード自体が無効になることはありませんし、何らかの罰則や不利益を被ることも一切ありません。迷いがあるのなら、一度削除して心の平穏を取り戻すのも極めて賢明な防衛策です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行政のデジタル化に対する姿勢やリスクの許容度は人それぞれです。取材を重ねてきた結論として、以下のような明確な判断基準を提示します。
【口座紐付けをおすすめできる人】
- 確定申告(還付申告)を毎年e-Taxで行っており、少しでも入力の手間を減らしたい人
- 自治体からの各種給付金や児童手当、補助金などを最速かつ確実に受け取りたい人
- 給付金受取専用として、日常の生活資金とは切り離した「残高の少ないサブバンク」を指定できる人
【口座紐付けを慎重に見送るべき人】
- 行政システムやセキュリティ全般に対して強い生理的不信感があり、登録している事実そのものがストレスになる人
- メインバンク(給与振込口座や多額の貯蓄口座)しか持っておらず、それを登録することに抵抗がある人
- 将来的に給付金を受け取る予定が当面なく、マイナポータルの操作やパスワード管理が苦手な人
【マイナンバーカード 口座紐付け 怖い】に関するよくある質問(FAQ)
Q1:マイナンバーと口座の紐付けは将来的に義務化されるのですか?
A1:現行制度において、国民全員が公金受取口座を登録する「完全義務化」は行われていません。金融機関に対して相続時などの利便性向上を目的とした照会制度の整備(口座管理法)は進んでいますが、個人が自己の口座を国に差し出すことを強制されるわけではなく、登録の有無はあくまで個人の任意です。
Q2:もしマイナンバーカードを落としたら、口座からお金を盗まれますか?
A2:カードを紛失しても口座から預金が引き出されることはありません。口座から出金するには金融機関のキャッシュカードや通帳、取引暗証番号が必要です。マイナンバーカードのICチップ内には口座残高や金融機関の暗証番号は記録されておらず、表面に記載されたマイナンバー情報だけで銀行から現金を引き出すことは物理的に不可能です。
Q3:子供のマイナンバーカードに親の銀行口座を紐付けても平気ですか?
A3:原則として、子供の公金受取口座には「子供本人名義の口座」を登録しなければなりません。過去に親名義の口座を紐付けたことでシステムエラーや給付金支給の遅延が発生したため、現在は本人名義以外の登録はブロックされる仕様になっています。お子様名義の口座を未開設の場合は、無理に登録せず未登録のままにしておくのが安全です。
まとめ:過度な不安を捨てて合理的に判断するための最新基準
マイナンバーカードの口座紐付けに対して「怖い」という感情を抱くのは、決して無知や勉強不足のせいではなく、個人のプライバシーを守ろうとする至極全当な防衛本能です。システムトラブルを度々引き起こしてきた行政の説明不足が、その不安に拍車をかけてきた側面も否定できません。
しかし、技術的・法的な事実を客観的に見極めれば、預金残高が監視されたり、勝手に預金が引き出されたりするリスクは杞憂に過ぎないことが分かります。もし利便性を享受したいのであれば、「生活用とは別の残高が少ないサブ口座」を公金受取用として登録するのが最もスマートな妥協点です。どうしても心理的な抵抗が消えないのであれば、マイナポータルからいつでも数分で解除できます。風評に流されることなく、自分自身のリスク感覚に合った選択を行いましょう。 (出典: マイナンバーカード 口座紐付け 怖い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
