勤続年数計算の落とし穴!退職金・税控除の端数処理とエクセル活用術
会社員としてのキャリアを歩む中で、意外と見落とされがちなのが「勤続年数の正しい計算方法」です。退職金の支給額算出、所得税を劇的に圧縮する退職所得控除、年次有給休暇の付与日数、さらには転職時の履歴書作成に至るまで、勤続年数は個人のキャリアと資産形成に直結する極めて重要な指標といえます。
しかし現場の実態を取材すると、計算基準の微妙な違いを知らないばかりに「退職日をたった1日誤って数十万円の控除枠を失った」「会社の退職金規程と税法のルールを混同して損をした」という相談が後を絶ちません。2026年現在の法改正動向や企業の賃金制度改革を踏まえ、業務で即戦力となるエクセルのDATEDIF関数テクニックから、人生の分岐点で損をしないための正確な計算ルールまでを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税法上の退職所得控除は「1日でも端数があれば1年へ切り上げ」だが、企業の退職金規程は「月未満切り捨て」も多く、両者は全く別物である。
- 要点2:エクセルのDATEDIF関数を使う際は、労働基準法の初日算入・不算入の原則を正しく把握し、式に「+1」を加えるかどうかの見極めが必須。
- 要点3:休職期間の算入除外規定や有休付与基準日のズレなど、就業規則に潜むトラップを把握することで退職日選定の最適解が導き出せる。
勤続年数の計算で知っておくべき決定的な違い|目的別にルールが激変する真実
勤続年数の計算において最も多くのビジネスパーソンが陥る罠は、「勤続年数には唯一絶対の計算式がある」と思い込んでしまうことです。実際には、「税務上の計算」「企業の退職金制度」「労働基準法上の有休付与」「転職活動の履歴書」という4つの領域で、適用されるルールも端数処理の方法もまったく異なります。
国税庁が管轄する税務の世界では、退職金にかかる所得税を計算する際、1年未満の端数はすべて「切り上げ」として扱われます。たとえば、勤続期間が「5年と1日」だった場合、税務上の勤続年数は「6年」と判定されます。わずか1日の勤務実績であっても、法定の控除枠がまるまる1年分(40万円)上乗せされる仕組みです。
一方、各企業の人事部が運用する就業規則や退職金規程では、真逆の「端数切り捨て(月未満切り捨て、あるいは半年未満切り捨て)」を採用しているケースが珍しくありません。労働関係法令を取材する社会保険労務士は次のように警鐘を鳴らします。「国税庁のルールで退職金そのものが計算されていると勘違いし、会社の退職金計算で端数を切り捨てられてトラブルになる例が多発しています。入社日退職日計算を行う際は、社内規程の算定基準と税法の算定基準を厳格に切り離して考えなければなりません」。
【現場で即役立つ】勤続年数計算エクセル術|DATEDIF関数の正しい構文とエラー回避策
社内の人事労務管理や個人のキャリアプラン策定において、もっとも実務的でミスが起きない手法が勤続年数計算エクセルの活用です。その中核を担うのが、2つの日付の間の年数・月数・日数を一瞬で弾き出す「DATEDIF(デイトディフ)関数」です。
DATEDIF関数はエクセルの関数挿入ダイアログには表示されない「隠し関数」ですが、以下の基本構文をセルに入力するだけで極めてスムーズに計算が完了します。
=DATEDIF(開始日, 終了日, "単位")
現場の実務で頻出する単位コードは以下の3種類です。これらを組み合わせることで、完全な勤続年数月数換算が可能になります。
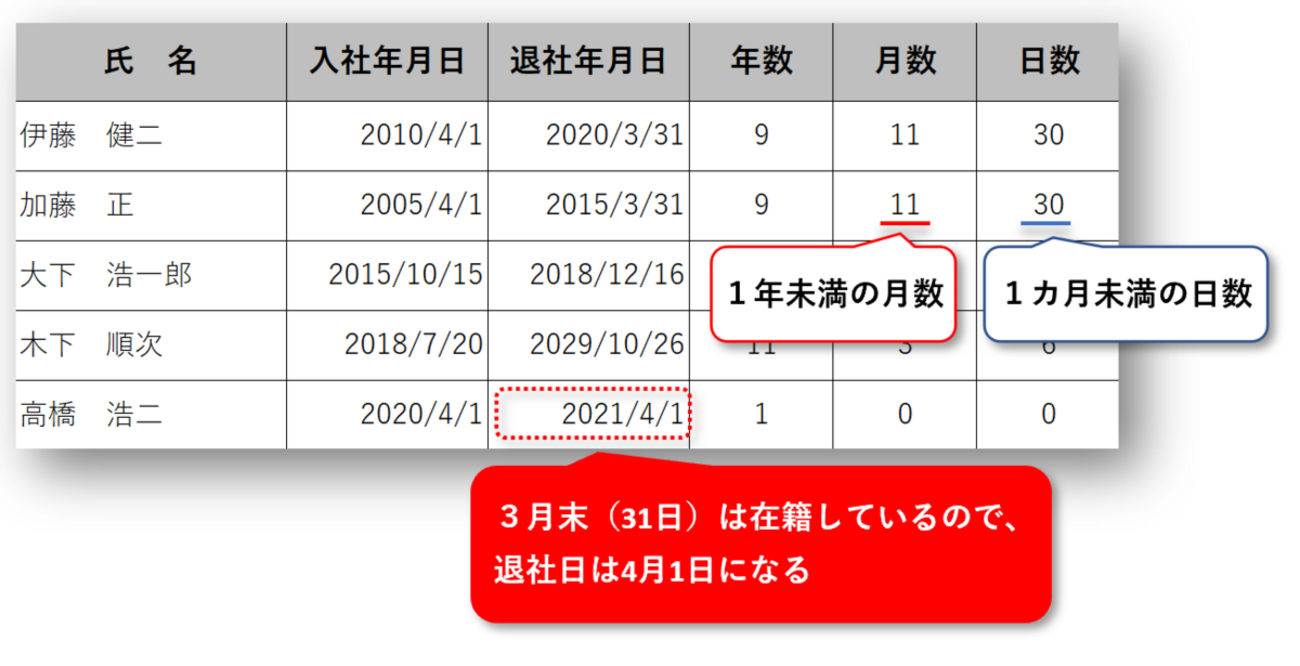
- "Y":満年数を表示(例:3年7ヶ月なら「3」)
- "YM":1年未満の端数月数を表示(例:3年7ヶ月なら「7」)
- "MD":1ヶ月未満の端数日数を表示(※エクセルのバージョンによりバグが生じやすいため、厳密な日数は後述の数式を推奨)
ここで実務担当者が最も注意すべきが「入社当日の扱い(初日算入)」です。民法第138条・第140条では「初日不算入の原則」がありますが、労働契約においては初日(入社日)から労務を提供するため「初日算入」が鉄則です。したがって、開始日から終了日までの「両端入れ」を行う場合、終了日に「+1」を補正する必要があります。
具体例として、セルA2に入社日「2021/4/1」、セルB2に退職日「2026/3/31」が入っている場合、満年数を出す基本式は=DATEDIF(A2, B2+1, "Y")となり、正確に「5」という数値が返されます。「勤続○年○ヶ月」と1つのセルに美しく連結表示させたい場合は、以下の数式をそのままコピー&ペーストして使用してください。
=DATEDIF(A2, B2+1, "Y") & "年" & DATEDIF(A2, B2+1, "YM") & "ヶ月"
なお、外出先やスマホ環境で手軽に確認したい場合は、ブラウザ上で動作する「勤続年数自動計算ツール」を活用するのも有効な選択肢です。ただし、ツールごとに「退職日当日を含めるかどうか」「税務用(切り上げ)か実日数用か」のロジックが異なるため、計算結果の前提条件を必ず確認する習慣が欠かせません。
【実態検証】「たった1日で数十万円の差」退職所得控除と端数切り上げの現場リアル
勤続年数の計算が個人の資産に最大のインパクトを与えるのが、退職金を受け取る際の「退職所得控除勤続年数」です。日本の税制において、退職所得は他の給与所得と完全に分離して課税される「申告分離課税」が採られており、極めて手厚い控除枠が用意されています。
退職所得控除額の現行計算式は以下の通りです。
- 勤続年数が20年以下の場合:40万円 × 勤続年数(最低80万円保障)
- 勤続年数が20年を超える場合:800万円 + 70万円 × (勤続年数 - 20年)
ここで決定打となるのが勤続年数端数切り上げの法規定(所得税法施行令第69条)です。たとえば、入社日が2006年4月1日、退職日が2026年3月31日の場合、在籍期間はちょうど20年となり、控除額は「40万円 × 20年 = 800万円」です。しかし、退職日を「2026年4月1日」へとわずか1日後ろ倒しにするだけで、勤続期間は「20年と1日」になり、端数が切り上げられて「勤続21年」として認定されます。
勤続21年になると、20年を超える1年分の控除額「70万円」が加算され、控除枠は「870万円」へと一気に跳ね上がります。課税退職所得金額は「(退職金 - 退職所得控除額)× 1/2」で算出されるため、控除枠が70万円増えることは、課税対象額が35万円圧縮されることを意味します。所得税・住民税の合計実効税率が約30%の層であれば、退職日を1日ずらしただけで、手元に残る現金が約10万円以上も変わる計算になります。
ネット上のQ&AサイトやSNS上でも、「自己都合退職の手続きを月末で出してしまい、翌月1日付にしておけば税金が大幅に安くなったと後から知って悔やんでも悔やみきれない」といった投稿が散見されます。制度を知っているか否かだけで、純粋な手取り額に埋めがたい格差が生じるのが税法の冷徹な現実です。
| 適用対象・目的 | 端数処理ルール | 基準・根拠法令等 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 退職所得控除(税務) | 1日でも端数があれば1年に切り上げ | 所得税法施行令第69条 | 1年未満の退職でも「1年」として40万円控除が適用される最大の優遇措置。 |
| 企業の退職金(支給額) | 月未満切り捨て、または端数月数比例 | 各企業の就業規則・退職金規程 | 会社独自のルールが法的に優先される。数日の違いで月数が切り捨てられるリスクあり。 |
| 有給休暇付与日数 | 6ヶ月、1年6ヶ月などの法定基準日到達 | 労働基準法第39条 | 出勤率8割以上が要件。入社日基準か会社一斉付与日かで付与タイミングが激変。 |
| 履歴書・職務経歴書 | 年月単位で表記(日数は原則記載せず) | JIS規格履歴書様式・採用慣行 | 1ヶ月未満の短期在籍でも年月を正確に書かないと経歴詐称を疑われる懸念がある。 |

一般に知られていない盲点とネットの誤解|休職期間の勤続年数不算入と就業規則の罠
インターネット上の相談フォーラムで頻繁に交わされる言説に、「一度会社に籍を置いたら、どんな理由で休んでいても退職金や勤続年数はそのままカウントされる」というものがあります。しかし、これは明確な誤りであり、深刻なトラブルの火種となっています。
特に注視すべきは休職期間勤続年数不算入の規定です。私傷病(うつ病や個人的な怪我など)による休職、あるいは自己都合による留学休職などの期間について、多くの企業は退職金算定の勤続年数から「完全に除外する」旨を就業規則に明記しています。
大手人事コンサルティングファームの調査データによると、国内上場企業の約78%が「私傷病休職期間を退職金の算定基礎年数から全期間または一部除外する」規定を設けています。在籍期間がトータルで10年あったとしても、過去にメンタル不調で1年間の休職期間があれば、会社が支給する退職金の計算ベースは「9年」に縮小されるのが一般的です。
ただし、ここでも「税務」と「社内規程」の二重構造が姿を現します。所得税法上の「退職所得控除」を算出する勤続年数においては、「雇用契約が存続している期間」であれば、原則として休職中であっても通算して切り上げ計算の枠内に含めることができます。社内規程では勤続年数端数切り捨てや休職控除によって退職金支給額が削られていたとしても、確定申告や年末調整における税控除の計算では正規の在籍期間を主張できる場合があるのです。この乖離を人事担当者すら正確に把握しておらず、源泉徴収票の勤続年数欄が誤って記載される事故も起きています。
なお、産前産後休業および育児・介護休業法に基づく育児休業・介護休業期間については、法律により不利益な取り扱いが固く禁じられているため、有給休暇の出勤率算定においては「出勤したもの」とみなされます。しかし、退職金の支給額算定において勤続年数に算入するかどうかは企業の裁量に委ねられている部分が大きく、自身の所属企業の退職金規程を事前に精読しておくことが極めて重要です。
【ケース別】勤続年数履歴書書き方と有給休暇付与日数の数え方
転職や再就職を控えたビジネスパーソンにとって、日々の実務に直結するのが「履歴書の記述ルール」と「有給休暇の残日数管理」です。これらにも独自の計算ロジックが存在します。
履歴書における勤続年数の表記マナー
勤続年数履歴書書き方の基本は、「年月」までの記載であり、日数は表記しません。職歴欄には「2022年4月 入社」「2026年3月 一身上の都合により退職」と時系列で正確に記述します。在職中の転職活動であれば「現在に至る」とし、職務経歴書側で「勤続3年11ヶ月(2022年4月〜現在)」のように月数換算を付記するのがスマートな採用実務上のスタンダードです。
注意すべきは、端数を勝手に「勤続4年」などと切り上げて自己アピールすることです。採用選考後の雇用保険被保険者証や年金記録の突合により、1ヶ月以上の乖離が発覚した際、「経歴の水増し」や「確認不足」として悪印象を持たれるリスクがあります。履歴書上はあくまで「満年数と端数月数」を正確に開示する姿勢が信頼を勝ち取る鉄則です。
有給休暇付与日数と勤続年数の相関ルール
有給休暇の計算は、労働基準法第39条に基づき、雇入れの日から「6ヶ月間継続勤務」し、全労働日の「8割以上出勤」した時点で初めて10日が付与されます。その後は1年ごとに勤続年数がカウントされ、法定の付与日数は階段状に増加します。
- 勤続0年6ヶ月:10日付与
- 勤続1年6ヶ月:11日付与
- 勤続2年6ヶ月:12日付与
- 勤続3年6ヶ月:14日付与
- 勤続4年6ヶ月:16日付与
- 勤続5年6ヶ月:18日付与
- 勤続6年6ヶ月以上:上限20日付与(前年繰越分を含め最大40日)
近年では中途採用者の定着を促すため、入社初日から有給休暇を按分付与する企業が増加していますが、法定基準を下回ることは法律上許されません。有休消化を含めて退職日を決定する場合、この「付与基準日(入社から半年ごとのタイミング)」を跨ぐかどうかで、行使できる有給日数が一気に10日以上変動することがあります。

【プロの結論】知らなきゃ損する退職日選びの判断基準
キャリアの転換期において、退職日をいつに設定すべきかは、手取り額と将来の資金防衛を左右する重大な経営判断です。情報感度の高い労働者が実践している退職日選定の判断基準を提示します。
おすすめできる退職日の選び方(賢く恩恵を享受する人)
- 「翌月1日退職」を選択できる人:退職所得控除の枠を1年分(40万〜70万円)増やしたい場合、月末日(例:3月31日)ではなく翌月1日(例:4月1日)を退職日に設定します。端数切り上げの恩恵をフルに享受できます。
- 有休付与基準日の直後を退職日にできる人:勤続年数が半年または1年加算される基準日を通過した直後に退職日を設定し、新たに付与された年休を完全に消化して次のステップへ進む手法です。
慎重になるべき退職日の選び方(損をするリスクが高い人)
- 月末の前日(30日など)に安易に辞めてしまう人:端数月数や年数の切り上げチャンスを自ら放棄するだけでなく、会社の退職金規程において「月未満切り捨て」の対象となり、丸々1ヶ月分の退職金算定基礎を失う恐れがあります。
- 社会保険料の「同月得喪」を考慮していない人:翌月1日退職にすると退職所得控除は増えますが、健康保険・厚生年金保険料は「資格喪失日の属する月の前月分まで」納めるルール(喪失日は退職日の翌日=4月2日となるため、4月分の社会保険料も会社から控除される)となります。控除増による減税メリットと、引かれる社会保険料の自己負担額を天秤にかけて総合的に判断しなければなりません。
【勤続 年数 計算】に関するよくある質問(FAQ)
Q1:入社してわずか3ヶ月で自己都合退職した場合、税法上の退職所得控除はどうなりますか?
A1:所得税法施行令の規定により、1年未満の端数は一律「1年」へと切り上げられます。そのため、わずか3ヶ月や数日の在籍であっても、法定最低保障額である「40万円(勤続1年分)」の退職所得控除枠が適用されます。
Q2:エクセルのDATEDIF関数で勤続年数を計算すると、期待した年数より1年少なく表示される原因は?
A2:DATEDIF関数は「満年数(完全に満了した年数)」を返す仕様のためです。また、入社日当日を勤務日数に含める「初日算入」がなされていない可能性があります。数式の終了日セルに「+1」を加える(例:=DATEDIF(A1, B1+1, "Y"))ことで、正常な実態年数が算出されます。
Q3:うつ病で1年半休職していました。会社の退職金計算と税金の控除計算で勤続年数はどう扱われますか?
A3:二重の基準が存在します。会社の退職金支給額については、就業規則に「休職期間は勤続年数に不算入」とあれば1年半除外されて減額計算されます。しかし、税金面(退職所得控除)においては、雇用契約が継続していた全期間が通算対象となり、端数切り上げの恩恵を受けられるのが法的な原則です。
Q4:履歴書に書く勤続年数は、キリが良いように端数を切り上げて書いても良いですか?
A4:絶対に避けてください。履歴書は公的な契約にも類する書類であり、年月の事実を偽ると「経歴詐称」とみなされるリスクがあります。履歴書には「〇年〇月入社」「〇年〇月退職」と事実のみを記載し、年数・月数を自己判断で水増ししてはいけません。
まとめ:正しい勤続年数の把握がキャリアと資産防衛の第一歩
勤続年数は、単なる「会社にいた時間の長さ」を示す記録ではありません。法が認める減税枠の上限を決め、会社から支払われる退職金額の土台となり、自らの労働者としての権利(有給休暇など)を担保するための強力な法的根拠です。
「税制上の切り上げ」「就業規則上の切り捨て」「労務管理上の初日算入」という3つの視点を明確に区別し、エクセル等のツールを駆使して自らの正確な勤続年数を算出できるスキルは、不透明な時代を生き抜くすべてのビジネスパーソンにとって必須の自己防衛策といえます。退職や転職という人生の重要な節目を迎える前に、必ず自社の就業規則と税法の仕組みを照らし合わせ、納得のいくキャリアの決断を下してください。 (出典: 勤続 年数 計算(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
