リボ払いと分割払いの決定的な違い!損を避ける手数料の真実
店頭のレジやECサイトの決済画面で、当たり前のように提示される「分割払い」と「リボ払い」。どちらも手元にまとまった資金がないときに重宝する便利な支払い方法ですが、その根本的な仕組みと金利負担の構造はまったくの別物です。「毎月の支払いが数千円で済むから」という理由だけでリボ払いを選び、数年後に残高明細を見て青ざめる利用者が今も後を絶ちません。
家計のキャッシュレス比率が一段と高まった現在、カード会社が展開するポイント還元キャンペーンの裏で、知らず知らずのうちに高金利な手数料を払い続けているケースが目立ちます。目先の支払額だけに惑わされず、手元に残る資産を守るためには、両者の決定的な違いを数値と構造から正しく理解しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「商品ごと」に支払い回数を決めて完済を目指すのに対し、リボ払いは「カード残高全体」に対して毎月定額を返済し続ける仕組みである。
- 要点2:どちらも一般的なクレジットカード実質年率は年15.0%前後だが、リボ払いは支払期間が長期化しやすく、総手数料が分割払いの数倍に膨らみやすい。
- 要点3:損を防ぐ最大の防衛策は「2回払い手数料無料」の活用であり、万が一リボ残高を抱えた場合は即座に繰り上げ返済を実施して元金を削ることが鉄則となる。
【2026年最新】リボ払いと分割払いの違いとは?構造的な決定打を徹底比較
三井住友カードやJCBなどの大手クレジットカード各社が公開している公式ガイドラインを精査すると、両者の違いは「回数を指定して終わらせるか」「金額を指定して支払いを延ばし続けるか」という返済管理の設計思想に集約されます。
分割払いは、購入した1点ごとの商品代金に対して「3回」「6回」「12回」「24回」といった支払回数を指定します。支払回数が決まっているため、毎月の返済額は「元本+所定の手数料」を回数で割った金額となり、最終的な完済時期が利用した瞬間に確定するのが最大の特徴です。
一方のリボ払い(リボルビング払い)は、どれだけ買い物を重ねても、毎月の返済額を「1万円」「2万円」など一定の金額に固定する方式です。一見すると家計管理が楽になるように思えますが、利用残高全体に対して包括的に手数料が課されるため、追加でカードを使えば使うほど元金が減りにくくなり、完済までのゴールが自動的に遠のいていきます。
両者の構造的な相違点を、客観的データに基づいてメリットデメリット比較として整理した一覧が以下の比較表です。
| 項目 | 分割払い | リボ払い(リボルビング) | 編集部の見解・評価 |
|---|---|---|---|
| 支払いの指定方法 | 支払回数を指定(3〜36回等) | 毎月の支払額を指定(5,000円〜等) | 完済が見える分割払いが圧倒的に安全 |
| 一般的な実質年率 | 年12.0%〜15.0%(回数で変動) | 年15.0%〜18.0%(ほぼ固定高金利) | 短期間の分割なら金利コストを圧縮可能 |
| 2回払いの手数料 | 手数料無料(原則として金利0円) | 初回月より手数料が発生 | 2回分割は家計を守る最強の防衛策 |
| 追加利用時の挙動 | 購入ごとに個別の支払い枠が増える | 残高に合算され月々の返済額は維持 | リボは「借金をしている感覚」を麻痺させる |
| 完済の確実性 | 設定回数を満たせば確実に終了 | 返済額が低いと数年間終わらないリスク | 無計画なリボは生活破綻の導火線になる |
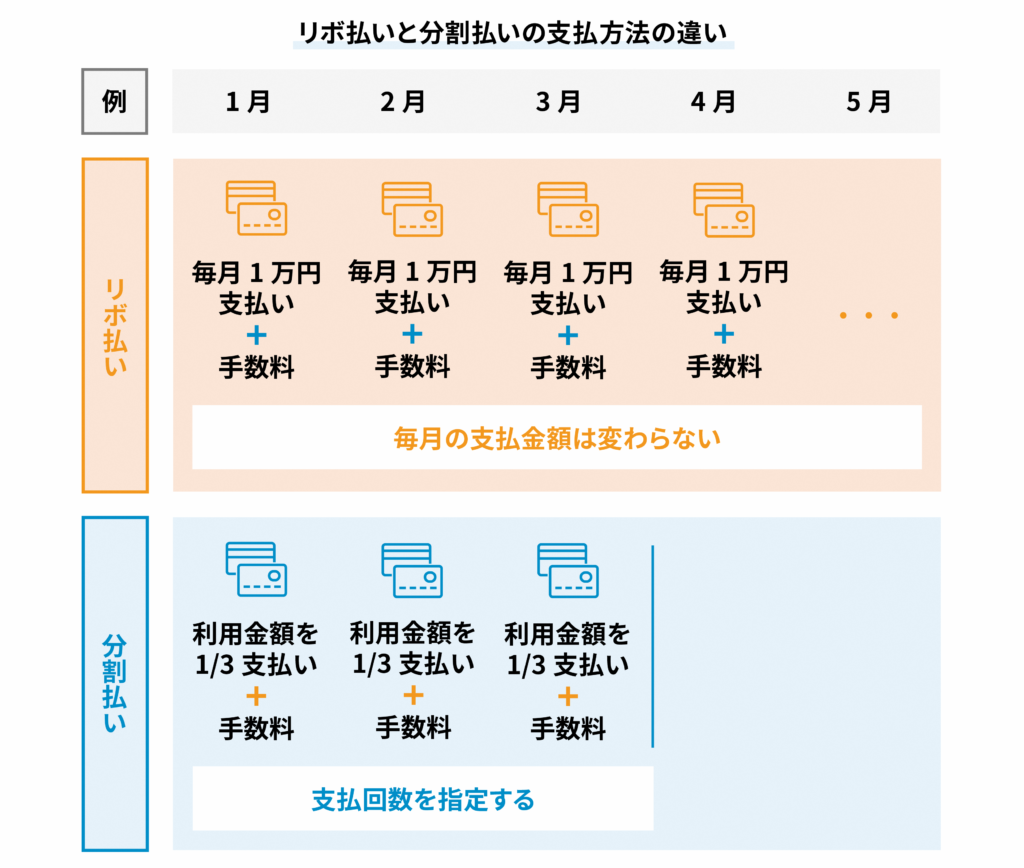
リボ払いと分割払いどっちが得?手数料計算シミュレーションで暴く驚愕の差
「月々の支払いが同じ金額なら、どちらを選んでも支払総額は変わらないのではないか」と考えるのは大きな過ちです。具体例として、30万円の最新スマートフォンとパソコンを同時に購入し、クレジットカード実質年率15.0%で決済したと仮定した手数料計算シミュレーションを見てみましょう。
まず、分割払いで「12回払い(1年で完済)」を選んだ場合、月々の支払額は約27,080円となり、発生する手数料総額は約24,960円です(月利換算方式による概算)。1年後には確実に支払いが終了し、カードの支払いから完全に解放されます。
対して、リボ払いで「毎月1万円コース」を指定した場合はどうなるでしょうか。毎月の返済額は1万円で固定されますが、最初の月は30万円の残高に対して年利15.0%の手数料(初月は約3,750円)がかかります。つまり、1万円支払っても元金は6,250円しか減りません。追加の買い物を一切しなかったとしても、完済までにかかる期間は実に39カ月(3年3カ月)に及び、支払う手数料総額は約78,500円にまで膨れ上がります。
同一の30万円の買い物であるにもかかわらず、リボ払いと分割払いどっちが得かという問いへの答えは明白です。総支払額の差は5万円以上に達し、リボ払いの手数料は分割払いの3倍超に達します。月々の返済負担を軽く見せる代償として、莫大な金融コストをカード会社へ献上している実態がここにあります。
「元金定額」と「元利定額」に隠された更なる罠
リボ払いの返済方式には、主に元金定額方式と元利定額方式の2種類が存在します。この違いを理解していないと、さらなる金利の沼に足を取られることになります。
「元金定額方式」は、指定した一定の元金(例:1万円)に、その月の手数料を「上乗せ」して支払う仕組みです。支払額は「1万円+手数料」となるため毎月の請求額は変動しますが、確実に元金が1万円ずつ減っていくため、まだ返済の終わりが見えやすい方式です。
極めて危険なのが、多くのカード会社でデフォルト設定されている「元利定額方式」です。これは「手数料込みで毎月1万円」を支払う仕組みを指します。残高が多い初期段階では、1万円の支払いのうち4割近くが手数料に消え、元金はわずか6,000円程度しか減りません。残高が減らないため手数料の計算ベースも高止まりし、元金が減るスピードが著しく鈍化します。この構造こそが、利用者を出口のない返済ループに縛り付ける根本原因です。
【実態検証】利用者の生の声から浮き彫りになるリボ払いの危険性と現場の罠
金融庁や国民生活センターには、毎年のようにクレジットカードのリボ払いに関する深刻な相談が寄せられています。SNSやネット掲示板、Q&Aサイトに投稿された利用者の生々しい手記を検証すると、共通する恐怖のパターンが浮かび上がってきます。
都内のIT企業に勤務する20代後半の男性は、知恵袋や自身のブログで次のように告白しています。
「カードを作ったときの入会特典目当てで、初期設定のまま使っていました。毎月1万5,000円がきっちり引き落とされていたので、滞納もなく順調に返済できていると思い込んでいたんです。しかし、3年後にマイカーローンの事前審査で残高証明を出したところ、リボ残高がまだ80万円以上も残っていることが判明しました。明細の小さな文字をよく確認していなかった自分が悪いのですが、毎月の支払いの大半が利息に消えていたと知ったときは血の気が引きました」
こうしたトラブルの背景にあるのが、カード会社による「自動リボ(リボ宣言など)」への巧妙な誘導です。新規入会時に「設定するだけで数千円相当のポイントプレゼント」とアピールされ、仕組みを完全に把握しないまま設定を有効化してしまうケースが後を絶ちません。一度自動リボを設定すると、店頭で「一括払いで」と伝えても、裏側で自動的にリボ払いに変換されてしまいます。
リボ払いの危険性の本質は、残高に対する金銭的痛覚を鈍麻させる点にあります。高額な買い物をしても口座からの引き落とし額が変わらないため、利用者は「自分の支払い能力の範囲内である」と錯覚します。この心理的錯覚が浪費を招き、次々と買い物を重ねた結果、枠の上限に達して初めて事態の深刻さに気づくというケースが典型的な転落パターンです。

一般に知られていない盲点とネットの誤解|信用情報機関への影響とは
ネット上の情報やコミュニティでは、「リボ払いや分割払いを利用しただけでブラックリストに載る」といった極端な噂が散見されます。しかし、これは明確な事実誤認です。正確な金融ルールを把握しておかなければ、無用な不安に苛まれることになります。
株式会社シー・アイ・シー(CIC)や株式会社日本信用情報機構(JICC)といった信用情報機関への影響において、分割払いやリボ払いを期日通りに支払っている限り、それ自体が「事故情報(異動情報=いわゆるブラックリスト)」として記録されることはありません。むしろ、毎月遅延なく返済を継続していれば、良好な支払い実績(クレジットヒストリー)として評価される側面すらあります。
しかし、警戒すべき別の重大な盲点が存在します。それは「包括信用購入あっせん残高」による他社借入審査・住宅ローン審査への圧迫です。
金融機関が住宅ローンや自動車ローン、新規クレジットカードの発行審査を行う際、信用情報機関に照会をかけ、現在の利用残高と年間の返済予定額を算出します。リボ払いの残高が100万円ある場合、銀行側は「年利15%の高利な借入残高を抱えているハイリスクな顧客」と判断します。その結果、返済比率(年収に対する年間返済額の割合)が上限を超過し、住宅ローンの借入可能額が大幅に減額されたり、本審査で否決されたりする実害が実際に多発しています。
また、不要になったリボ払いを精算しようと一括払いへの変更を試みる際にも注意が必要です。多くのカード会社ではWeb会員ページから一括返済の手続きが可能ですが、締め日と引き落とし日のタイミングによっては「翌月反映」となり、その間も日割りで手数料が加算され続けます。完全にリボ払いを解消するには、コールセンターに連絡して指定口座へ直接即日振込を行うなど、能動的な手続きが求められるケースがほとんどです。
【脱出マニュアル】リボ地獄の抜け出し方と分割払い回数の目安
もし現在、すでに膨れ上がったリボ残高に頭を抱えているのであれば、躊躇している時間はありません。1日経過するごとに高金利な手数料が加算され続けるため、即座にリボ地獄の抜け出し方を実践する必要があります。
完済を前倒しする3つの具体的ステップ
残高をゼロにするための最優先事項は、手数料の発生源である「元金」を直接削ることです。以下の手順で確実に行動を起こしてください。
1. 自動リボ設定の即時解除
まず、カード会社の会員ポータルサイトにログインし、新規利用分が自動的にリボ払いになる設定(楽Pay、マイ・ペイすリボ、スマリボ等)を即刻解除してください。店頭での支払いを本来の「一括払い」に戻すことが出血を止める第一歩です。
2. 手数料がかからない繰り上げ返済方法の実行
リボ残高を減らす最も強力な手段が繰り上げ返済方法の活用です。ボーナスや臨時収入が入った際は、生活防衛資金を残してすべて繰り上げ返済に充当してください。提携銀行のATMから千円単位で元金を直接返済するか、カードデスクに電話して「全額一括返済の振込先口座」を確認し、即座に入金することで、以降発生するはずだった数万円単位の手数料を消滅させることができます。
3. 低金利ローンへの借り換え検討
残高が数百万円規模に達し、自力での早期返済が困難な場合は、銀行が提供するフリーローンやおまとめローンへの借り換えを視野に入れます。年利15.0%〜18.0%のリボ残高を、年利5.0%〜8.0%程度の銀行ローンへ一本化できれば、金利負担を半減させた上で計画的な元金返済へ移行することが可能です。
分割払い回数の目安|賢い利用の境界線
一方、高額な家電の故障や冠婚葬祭など、どうしても手元の現金を残しながら分割払いを利用せざるを得ない局面もあります。その際に守るべき分割払い回数の目安は以下の通りです。
- 2回払い:手数料無料。最優先で選択すべき分割方法。
- 3回〜6回払い:手数料率は実質年率12%前後。手数料総額が商品代金の2〜4%程度に収まるため、許容範囲内の安全圏。
- 10回〜12回払い:冬・夏のボーナスを挟んで1年以内に完済する限界ライン。これ以上の長期化は避けるべき水準。
- 24回払い以上:購入した商品の価値が下落・陳腐化しても支払いが残るため、車検や特別の事情を除き原則として非推奨。
特に見逃せないのが2回払い手数料無料というカード会社の基本設計です。多くのクレジットカードでは、代金を2カ月に分けて支払う「2回払い」に対して手数料を徴収しません。10万円の買い物をしても、翌月に5万円、翌々月に5万円を支払えば金利は1円もかからないため、資金繰りを調整する上での最強の選択肢となります。

【プロの結論】行動経済学から紐解く罠と後悔しない賢い選択基準
行動経済学には、人間が「将来の大きな利益よりも、目の前の小さな利益や痛みの回避を極端に優先してしまう」性質を説明する「現在バイアス(Present Bias)」という理論があります。
リボ払いは、まさにこの人間の認知の歪みを極限まで突いた金融商品です。「今すぐ欲しい商品が手に入る快感」を即座に享受させつつ、「代金を支払う苦痛」を毎月数千円という微細な痛みに希釈して未来へ先送りさせます。その結果、手数料という莫大な実害を認知できなくなり、冷静な金銭感覚を失ってしまうのです。
家計の防衛という観点から導き出される、利用の明確な判断基準は以下の通りです。
【分割払い・リボ払いをおすすめできない人】
・カードの利用明細を毎月Webで確認する習慣がない人
・過去に一度でもクレジットカードの支払いを遅延・延滞した経験がある人
・「月々の支払いが安いから」という理由で高額な買い物を決断してしまう人
・自分が今カード会社にいくらの未払残高を抱えているか即答できない人
【利用を検討してもよい条件】
・仕事に直結するパソコンなど、導入によって支払い以上の収益・便益を生む明確な根拠がある場合
・「2回払い(手数料無料)」の枠内で確実に支払いを終えられる場合
・完済までの月数と総手数料をシミュレーションし、そのコストを払ってでも手元に現金を残す合理的理由がある場合
【リボ 分割 違い】に関するよくある質問(FAQ)
Q1:クレジットカードの「2回払い」は本当に追加料金や手数料が一切かからないのですか?
A1:はい、日本国内で発行されている主要なクレジットカードの多くは、2回払いおよびボーナス一括払いの手数料を「無料」に設定しています。ただし、一部の提携カードや加盟店(海外利用店舗や一部のネットショップ)では2回払いに対応していない場合があるため、利用前にカードの利用規約および店舗の支払い案内を確認してください。
Q2:リボ払いで残っている残高を、後から分割払いに変更することはできますか?
A2:原則として、一度リボ払いに設定された残高を後から分割払いに変更することはできません。逆のパターン(一括払いや分割払いを後からリボ払いに変更すること)は多くのカード会社で歓迎されますが、リボから分割への変更はシステム上用意されていないのが一般的です。リボ残高を早期に解消したい場合は、分割変更ではなく「繰り上げ返済」や「一括返済」を行ってください。
Q3:リボ払いや分割払いを利用すると、カードのポイント還元率は上がりますか?
A3:カード会社によっては、リボ払いの利用促進を目的に「リボ利用時はポイント2倍」といったキャンペーンを展開している場合があります。しかし、還元率が0.5%から1.0%に上がったところで、支払う手数料は年率15.0%に達します。獲得できるポイントの価値よりも支払う手数料のほうが圧倒的に高額になるため、ポイント目当てでリボ払いや3回以上の分割払いを利用することは経済合理性に著しく反します。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済や後払い(BNPL)サービスの多様化が進む環境下において、消費者が自らの信用と手元資金を守るためのリテラシーは、これまで以上に重要視されています。便利な支払い選択肢が広がる一方で、その裏に潜む手数料の仕組みはより見えにくく、巧妙に設計されています。
分割払いとリボ払いの本質的な違いを端的に言えば、「出口(完済)が決まっているか、いないか」です。明確な目標回数を定めて手数料をコントロールできる分割払いに対し、残高を曖昧にしたまま高金利を払い続けるリボ払いは、資産形成において極めて大きな足かせとなります。
原則は「一括払い」か「2回払い」。どうしても複数回の支払いが必要な場合は、最短の回数を定めた「分割払い」を選び、繰り上げ返済を視野に入れて計画的に利用する。この鉄則を徹底することこそが、カード会社の金利トラップを回避し、健やかな家計を維持するための唯一無二の防御策です。 (出典: リボ 分割 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
