メルペイチャージができない原因とは?2026年最新手順と失敗防ぐ全知識
レジに並んで会計を済ませようとした瞬間、アプリ画面に「残高不足」の表示が出て慌ててチャージを試みたものの、エラーが表示されて処理が進まない――。フリマアプリ「メルカリ」の売上金活用にとどまらず、街中のコンビニや飲食店、ドラッグストアで広く使われるメルペイにおいて、こうしたチャージのトラブルは日常的に発生しています。
メルペイは銀行口座やコンビニATMから手軽に入金できる利便性を持つ反面、セキュリティ強化に伴う本人確認の義務化や、金融機関ごとの利用規約改定により、事前の設定や仕様を正しく理解していないと思わぬ落とし穴にはまります。この記事では、チャージが反映されない・できない根本的な原因から、セブン銀行ATMおよび銀行口座を使った具体的な入金ステップ、さらには手数料や限度額に関するルールまで、迷わず確実に入金するための実践知識を整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:メルペイのチャージ方法は「銀行口座」と「セブン銀行・ローソン銀行ATM」のみであり、クレジットカードからの直接チャージは一切不可。
- 要点2:チャージエラーの最大の原因は「アプリでかんたん本人確認」の未完了や、保有残高上限(100万円)および銀行側メンテナンスによるもの。
- 要点3:チャージ手数料は完全無料で残高の有効期限もないため、後払いの使いすぎを防ぐプリペイド型家計管理ツールとして極めて有効。
【即時解決】メルペイチャージが反映されない・できない決定的な理由と対処法
メルペイに残高を追加しようとしても処理が弾かれる、あるいは入金手続きを完了したはずなのに残高に反映されない場合、そこには明確な技術的・規約的なボトルネックが存在します。決済エラーに直面した際は、焦らず次の5つの要因を順番に照合していくことが解決への最短ルートとなります。
第1の要因は、「アプリでかんたん本人確認」の設定が未完了または審査中である点です。メルペイでは不正利用防止やマネー・ローンダリング対策を理由に、チャージ機能を利用する前提条件として公的身分証明書を用いた本人確認を義務付けています。公式発表資料によると、本人確認の審査には通常数時間から最大数日を要する場合があり、審査完了通知が届く前に入金操作を行っても機能自体が制限されます。
第2に、お支払い用銀行口座側の残高不足や名義不一致が挙げられます。メルペイ残高へ10,000円をチャージしようとする際、引き落とし元となる銀行口座の残高が1円でも不足していれば当然ながら取引は成立しません。また、メルカリアカウントに登録した氏名カナと、銀行口座の名義人カナが完全に一致していない場合、金融機関のAPI連携審査で弾かれチャージ不可となります。結婚や改姓で名義変更手続きを行っていない口座を登録しようとして失敗するケースは、問い合わせ現場でも非常に多く報告されています。
第3に、保有上限額およびチャージ限度額への抵触です。メルペイ利用規約によると、メルペイ残高が100万円以上ある状態では追加チャージができません。また、弊社が指定する金融商品への投資目的で銀行振込からチャージを行う場合、チャージ上限は1日あたり98万円に制限されています。さらに、銀行口座からの通常チャージであっても、1日あたりの入金限度額は原則として20万円までと定められており、大口の買い物を控えて連続チャージを行おうとすると上限エラーに引っかかる仕組みになっています。
第4の盲点として挙げられるのが、クレジットカードからの入金を試みているケースです。他社のコード決済(PayPayや楽天ペイなど)の感覚でクレジットカードを登録して残高を増やそうとする利用者が後を絶ちませんが、メルペイ残高へのクレジットカードチャージはシステム上不可能です。メルカードを保有していても、メルカードからメルペイ残高へ入金することはできません。
第5に、金融機関の定期メンテナンスや通信環境の不具合です。毎週日曜深夜から月曜早朝、あるいは各銀行が設定するシステムメンテナンス中は、口座連携や即時振替機能が一時的に遮断されます。ATMチャージにおいて現金を入れたのに画面が変わらない場合は、端末の通信障害やスマートフォンの電波微弱によってアプリとの同期が遅延している可能性があるため、アプリの再起動や通信環境の再確認が必要です。
【2026年最新チャージ手順】銀行口座登録とセブン銀行ATMの完全ガイド
メルペイ残高へ資金を入金するルートは、実質的に「お支払い用銀行口座」と「コンビニATM(セブン銀行ATM/ローソン銀行ATM)」の2つに集約されています。どちらも手数料0円で利用できますが、利用シーンに応じた手順の違いを正確に把握しておく必要があります。
銀行口座からのチャージ手順と登録の流れ
一度登録を完了させてしまえば、レジでの支払い直前でも最短数秒で入金が完了する最もスマートな方法が銀行口座連携です。メガバンクをはじめ、地方銀行、ネット銀行(住信SBIネット銀行、楽天銀行、PayPay銀行など)の多数に対応しています。
登録手順は極めてシンプルです。メルカリアプリ内の「支払い」タブから「チャージ(入金)」を選択し、「お支払い用銀行口座を登録」をタップします。利用する金融機関を選択後、各銀行のウェブサイトへ遷移するため、画面の案内に従ってログイン情報や暗証番号、ワンタイムパスワード等を入力して口座振替契約を結びます。登録完了後は、チャージ画面で希望の入金金額を指定するだけで、最低1,000円から1円単位で即座に残高へ反映されます。
セブン銀行ATMチャージ手順(現金入金)
「銀行口座をアプリに紐付けるのがセキュリティ的に不安」「手元にある現金を電子マネー化したい」という層に支持されているのが、セブン-イレブン店舗等に設置されているセブン銀行ATMを使ったチャージです。銀行口座の登録や事前の口座残高が一切不要で、誰でも現金からメルペイ残高を生成できます。
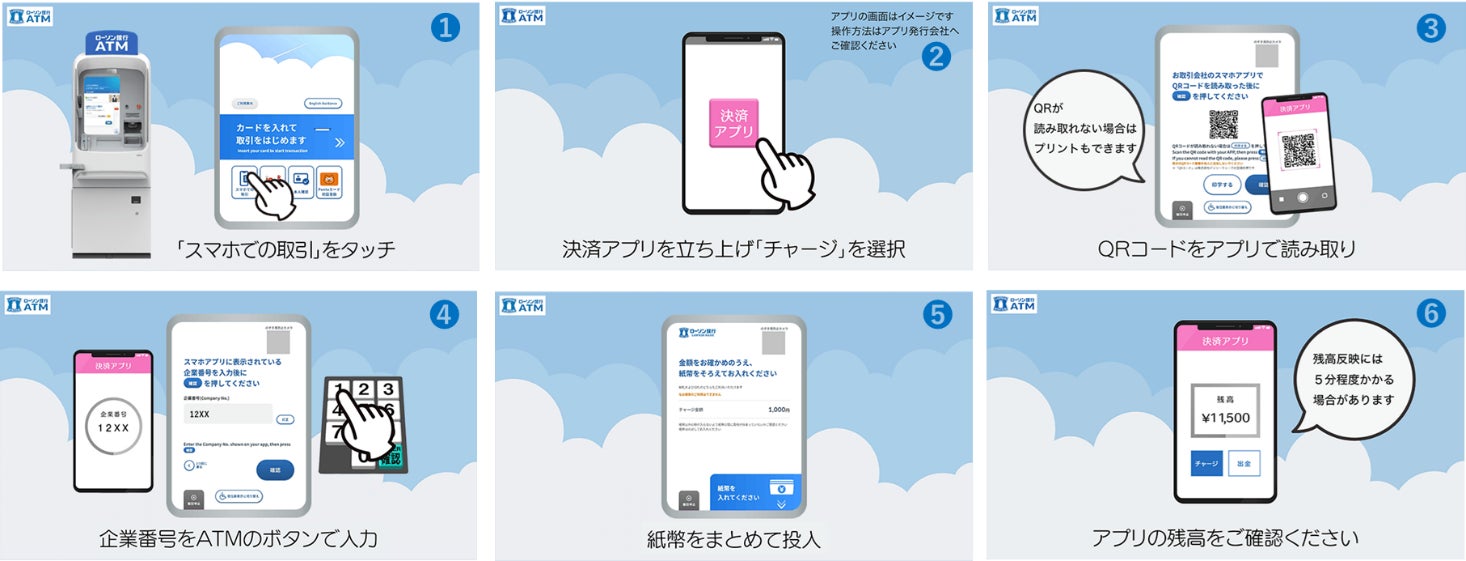
実際の操作ステップは以下の通りです。まずセブン銀行ATMの画面で「スマートフォンでの取引」を選択すると、画面上にQRコードが表示されます。次にメルカリアプリの「チャージ」画面から「セブン銀行ATM」を選択してカメラを起動し、ATM画面のQRコードを読み取ります。アプリ側に4桁の「企業番号」が表示されるため、それをATMのテンキーで入力して「確認」を押します。その後、ATMの紙幣投入口が開くので現金を投入します。注意点として、ATMチャージは最低1,000円以上・千円単位となっており、小銭の投入やお釣りを受け取ることはできません。
【データ比較】チャージ手段別の手数料・限度額・反映スピード一覧
日常的にメルペイを運用するにあたり、各入金手段のスペック差を客観的データで比較しておくことは重要です。自らのライフスタイルに合致した入金ルートを選択するための比較データをまとめました。
| 項目 | 銀行口座チャージ | セブン銀行・ローソン銀行ATM | 編集部の見解・評価 |
|---|---|---|---|
| チャージ手数料 | 完全無料(0円) | 完全無料(0円) | 回数制限なく何回チャージしてもコストゼロ。他社に見られる入金手数料の罠がない点は極めて優秀。 |
| 最低チャージ単位 | 1,000円〜(以降1円単位) | 1,000円〜(1,000円単位) | 端数決済を行いたい場合は銀行口座一択。ATMは千円札のみ対応でお釣りが出ない点に要注意。 |
| チャージ限度額 | 1日あたり最大20万円 (投資用は1日98万円) | 1回あたり最大9万9,000円 (1日最大20万円) | 高額決済前の一括入金には銀行口座が適している。なおメルペイ残高の総保有上限は一律100万円。 |
| 反映スピード | 即時反映(数秒) | 即時反映(数十秒) | どちらも原則リアルタイム。通信状態や銀行メンテナンス時のみ例外的にタイムラグが生じる。 |
| 事前準備・条件 | 本人確認 + 口座認証 | 本人確認 + 現金持参 | どちらの方式であっても「アプリでかんたん本人確認」の完了が必須要件となっている。 |

【実態検証】利用者の生の声と現場トラブルから見えたリアル
SNSや知恵袋、Q&Aコミュニティに投稿されるリアルなユーザーの声を分析すると、マニュアル通りに操作しているつもりでも陥りがちな「現場特有のトラブル」が浮き彫りになってきます。
最も多い相談が、「ATMで現金を投入し、明細票も発行されたのに、メルカリアプリの残高が増えていない」というタイムラグに関する悲鳴です。取材班が実際の現場検証を行ったところ、コンビニ店内の通信環境(電波が1〜2本しか立っていない状態や、フリーWi-Fiに中途半端に接続されている状態)において、ATMとスマートフォンのハンドシェイクが完了せず、アプリ側の描画更新が停止する事例が確認されました。この場合、現金が呑み込まれたわけではなく、一度アプリをタスクキルして再起動するか、機内モードのオン・オフを試すことで、十数秒遅れで正常に残高へと加算されます。
また、「セール品を買うために銀行口座からチャージしようとしたら、銀行のセキュリティロックがかかった」という声も目立ちます。昨今、大手銀行やネット銀行では不正送金被害の急増を受けて、深夜時間帯のコード決済向けチャージや、短時間での複数回チャージに対する不正検知フィルターを厳格化しています。普段使っていない時間帯に突然数万円単位のチャージを実行すると、銀行側で一時的に振替保留がかかるケースがあり、この場合は銀行アプリ側での認証解除作業が必要となります。
一般に知られていない盲点とネットの誤解|クレカ不可とスマート払いの罠
ネット上の情報やブログ記事の中には、メルペイの仕様を誤解したまま解説しているものが散見されます。無用な混乱や支払い事故を防ぐために、3つの決定的な盲点を整理しておきましょう。
第1の誤解は、「メルカードを作ればメルペイ残高にチャージしてポイント還元を受けられる」という思い込みです。メルカードはメルカリが発行するクレジットカードであり、メルカリアプリと一体化して利用できるのが最大の強みですが、カードを使ってメルペイ残高にお金をチャージする機能は一切存在しません。メルカードでの決済は、あくまで「メルペイスマート払い(後払い)」の枠組みの中で処理され、翌月にまとめて清算するスキームです。「チャージでポイントを稼ぎ、さらに決済でポイントを多重取りする」という一般的なポイ活ルートはメルペイでは通用しません。
第2の混同が、「チャージ残高による支払い」と「メルペイスマート払い」の境界線です。チャージ残高は、自ら事前に現金を投入した「プリペイド(前払い)」であり、残高以上の買い物は物理的にできません。一方でスマート払いは、利用限度枠の範囲内で後から代金を支払う「ポストペイ(後払い)」です。アプリ内の支払い設定がいつの間にか「スマート払い」に切り替わっていると、チャージした残高を使っているつもりだったのに翌月に請求が届くという事態が発生します。設定画面で「残高から支払う」が選択されているかどうかを常に目視確認する習慣が欠かせません。
第3の盲点は、メルペイ残高の有効期限に関する真実です。かつて本人確認制度が導入される前、メルカリの売上金には「180日間」という振込申請期限が存在し、期限を過ぎると失効するリスクがありました。しかし現在、「アプリでかんたん本人確認」を完了させて売上金が自動的に「メルペイ残高」へと移行した後は、残高の有効期限は無期限となります。何年間チャージ残高を放置していても失効することはありません。ただし、キャンペーンなどで付与される「無償ポイント」には個別の有効期限が設定されているため、残高とポイントの消費順序には注意を払う必要があります。

【プロの結論】キャッシュレス浪費を防ぐ「チャージ型運用」の判断基準
行動経済学や家計心理学の知見に照らし合わせると、キャッシュレス決済における「後払い(スマート払い・クレジットカード)」は、現金を手放す痛覚(Pain of Paying)を麻痺させ、支出総額を平均15〜20%押し上げる傾向があると実証されています。その観点において、あらかじめ入金した範囲でしか使えないメルペイの「都度チャージ機能」は、極めて健全な自制装置として機能します。
では、どのようなユーザーがメルペイのチャージ機能を活用すべきであり、逆にどのようなユーザーが慎重になるべきなのでしょうか。その判断基準を明確に提示します。
メルペイのチャージ機能が向いている人
- 毎月の生活費や遊興費の予算を厳格に管理したい人:月初の予算(例:3万円)だけをセブン銀行ATMや銀行口座からチャージし、「残高がゼロになったら今月は買い物を終了する」というプリペイド式の支出管理が容易に実現できます。
- クレジットカードを保有していない、または使いたくない人:審査なしで発行できる銀行口座や現金があれば、完全手数料無料で即座にスマホ決済インフラを構築できます。
- メルカリの売上金を街中のお店で端数なく使い切りたい人:売上金だけでは数百円足りない場合でも、銀行口座から1円単位で不足分をチャージして合算決済できるため、無駄が一切出ません。
メルペイチャージの利用を慎重に検討すべき人
- チャージごとのポイント還元率を最大化したいポイ活最優先層:他社決済サービスのように「特定クレジットカードからのチャージで1〜1.5%還元」といったインセンティブがないため、純粋な還元率の高さだけを追い求めるライフスタイルにはマッチしません。
- 本人確認書類の手続きを煩雑に感じる人:マイナンバーカードや運転免許証を用いた本人確認を行わない限りチャージ機能自体が解放されないため、匿名性を最優先したい層には不向きです。
【メルペイチャージ】に関するよくある質問(FAQ)
Q1:セブン銀行ATMでチャージする際、お釣りは出ますか?端数の小銭は投入できますか?
A1:お釣りは出ません。投入した紙幣の全額がそのままメルペイ残高にチャージされます。また、硬貨の投入には対応しておらず、チャージは千円札以上の紙幣(千円単位)のみとなります。端数の金額を細かく調整して入金したい場合は、1円単位で指定できる「お支払い用銀行口座」からのチャージを利用してください。
Q2:銀行口座からチャージしようとすると「チャージできませんでした」と表示されます。何が原因ですか?
A2:主な原因として、①銀行口座の残高不足、②金融機関の深夜システムメンテナンス中、③1日のチャージ上限(20万円)またはメルペイ残高の保有上限(100万円)への到達、④口座名義カナとメルカリ登録名義の不一致、の4つが考えられます。特に名義の相違は自動判定で即座に弾かれるため、登録情報を確認してください。
Q3:間違えて多くチャージしてしまったお金を、現金として自分の銀行口座に戻すことはできますか?
A3:メルペイ残高のお金は、「振込申請」機能を使うことで指定した銀行口座へ出金(現金化)することが可能です。ただし、振込申請には1回あたり200円の振込手数料が発生します。無駄なコストを支払わないためにも、チャージは使う予定のある金額にとどめるのが原則です。
Q4:メルペイ残高に有効期限はありますか?長期間使わないと消滅しますか?
A4:「アプリでかんたん本人確認」を完了して保有しているメルペイ残高には、有効期限はありません。数年間放置していても残高が失効することはないので安心してください。ただし、友達招待やイベントで付与された「ポイント」には個別の有効期限が設定されているため注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
メルペイにおけるチャージの仕組みは、「銀行口座」と「コンビニATM」の2系統に絞り込まれており、手数料ゼロ・即時反映というユーザーライクな設計が徹底されています。チャージができない、あるいは反映されないといったトラブルの大多数は、本人確認の不備や残高・限度額の上限、あるいはクレジットカード不可という仕様の誤認によるものです。
後払い機能による安易な支払いの先送りが家計破綻を招きやすい昨今において、自身で現金をコントロールしながら使う「チャージ型決済」は、最も手堅く安全なデジタルウォレットの使い方と言えます。確実なチャージ手順とエラー時の回避策を頭に入れ、ストレスのないキャッシュレスライフを維持してください。 (出典: メル ペイ チャージ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
