貸借対照表と損益計算書の違いとは?2つのつながりと決算書の読み解き方
企業の決算発表やビジネスニュースで必ず目にする「貸借対照表(B/S)」と「損益計算書(P/L)」。企業の業績を測るバロメーターであることは理解していても、「両者がどう違い、どう連動しているのか」を直感的に説明できるビジネスパーソンは決して多くありません。特にゼロ金利解除を経て企業の選別が進む2026年のビジネス環境下では、表面的な売上高の大小だけでなく、会社の「稼ぐ力」と「財務の健全性」を正しく見極めるリテラシーがかつてないほど問われています。
「P/Lで利益が出ているのに、なぜ倒産するのか?」「B/Sのどこを見れば会社の倒産リスクがわかるのか?」。本稿では、大手メディアで長年企業財務を追ってきたジャーナリストの視点から、貸借対照表と損益計算書の決定的な違いと、両者を結ぶ「2つの意外なパイプライン」を徹底解剖します。難解な専門用語を日常の感覚に置き換え、初心者でも決算書が立体的に読めるようになる実践知をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益計算書(P/L)は「1年間の成績を映す動画(フロー)」、貸借対照表(B/S)は「期末時点の財政状態を切り取った静止画(ストック)」である。
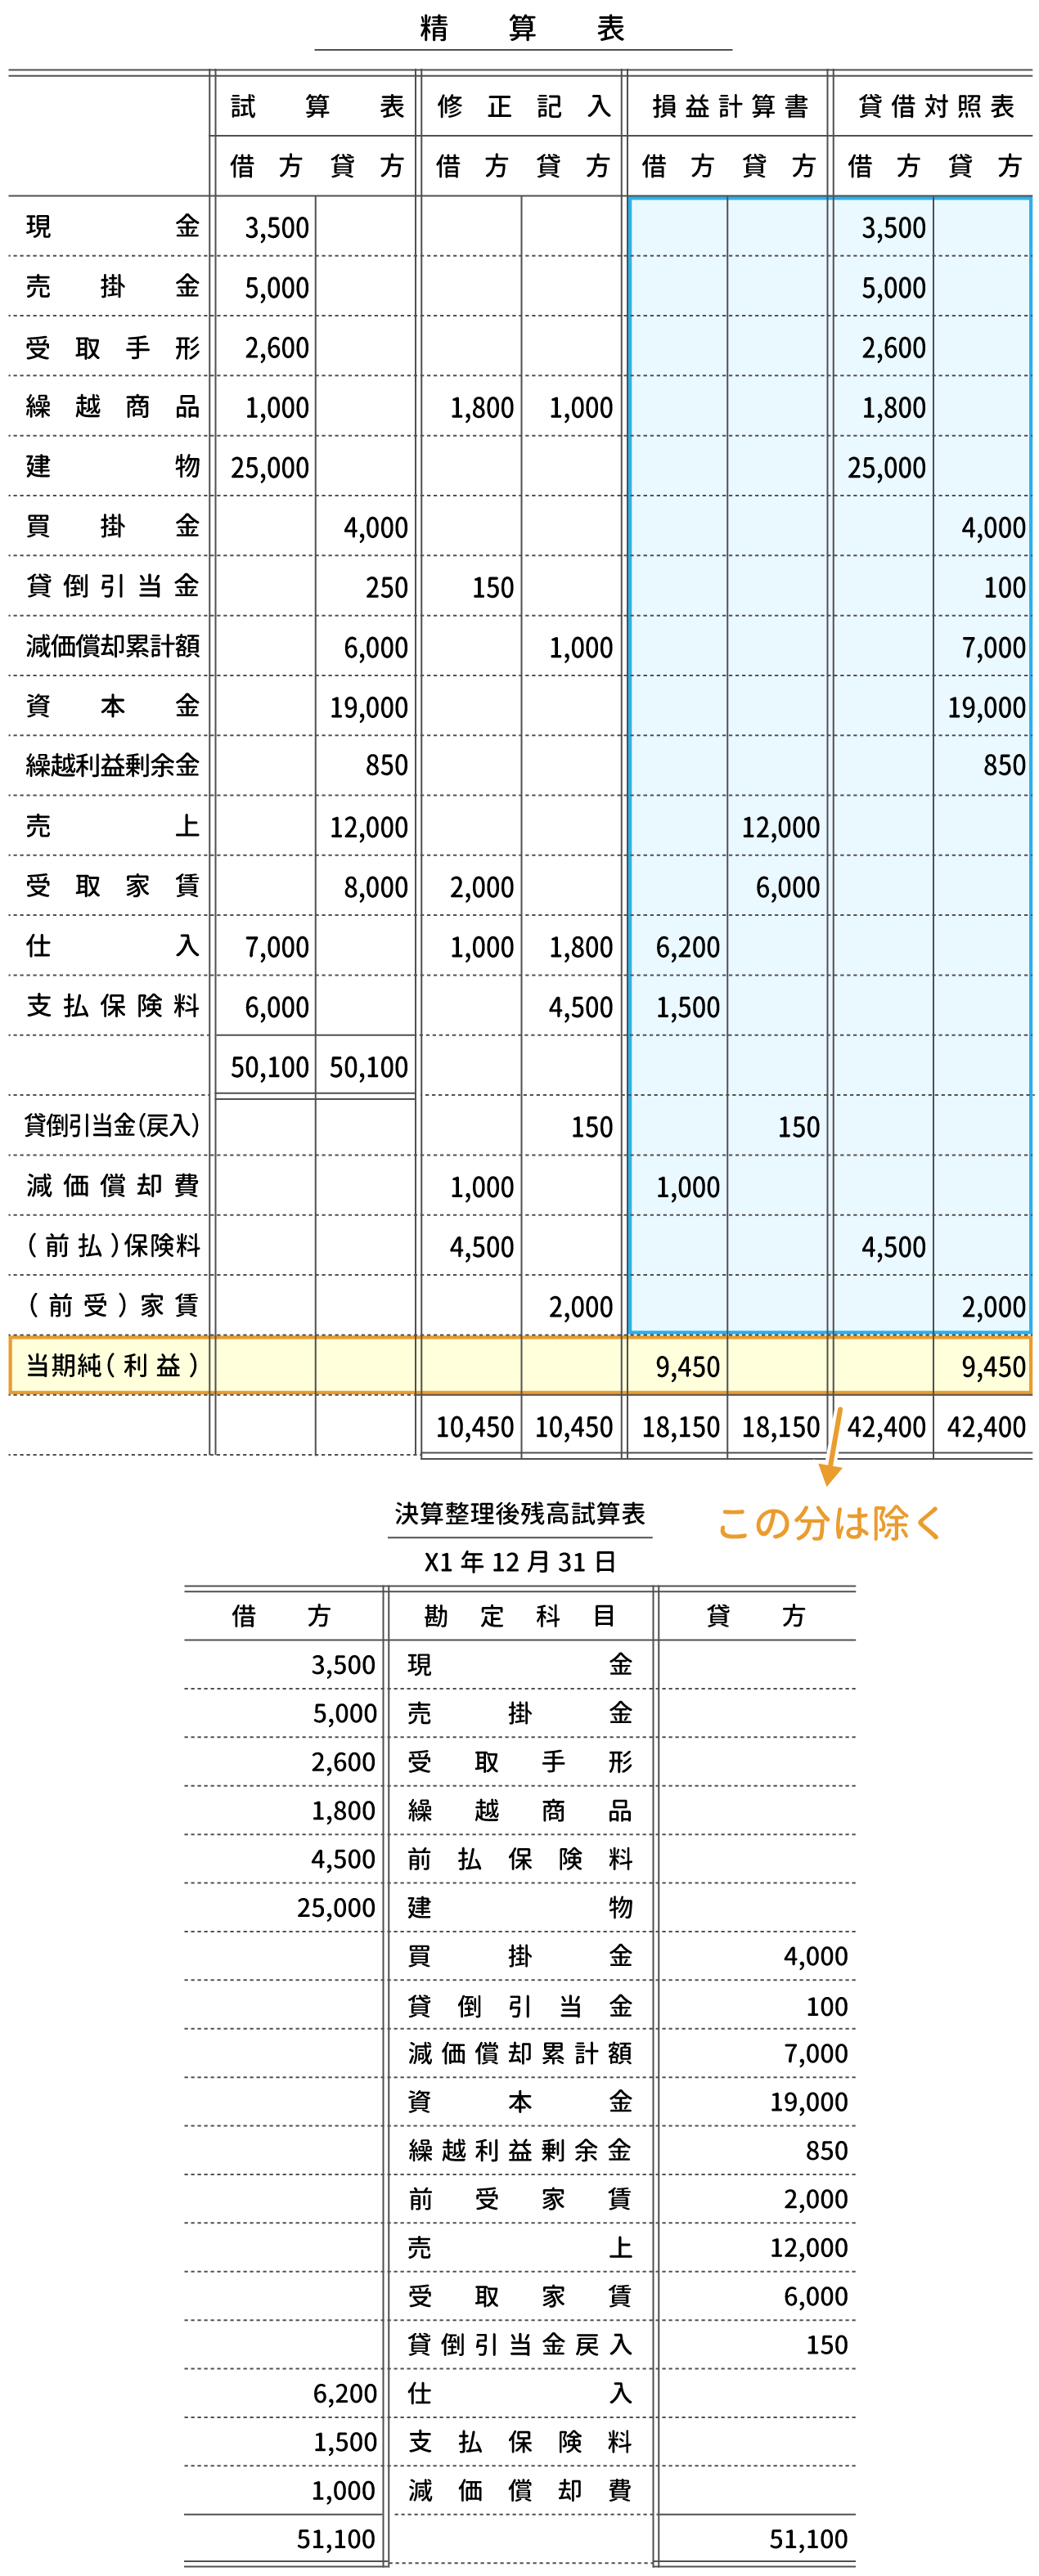
- 要点2:両者は独立しておらず、損益計算書の「当期純利益」が貸借対照表の「利益剰余金」に注ぎ込まれ、B/Sの資産が減価償却などを通じてP/Lの費用へと溶け出す強固な循環関係にある。
- 要点3:表面的な黒字に惑わされず、自己資本比率やキャッシュフロー計算書(C/S)を合わせた「財務三表」を複眼的に読むことが、黒字倒産や経営リスクを回避する唯一の防壁となる。
【決定的な違い】フローとストックで捉える決算書の基礎知識
貸借対照表(Balance Sheet=B/S)と損益計算書(Profit and Loss Statement=P/L)の最大の違いは、観測している「時間の切り取り方」にあります。弥生株式会社やマネーフォワードといった大手クラウド会計各社の解説資料でも一貫して強調されている通り、損益計算書は「フロー情報」、貸借対照表は「ストック情報」です。
わかりやすく身近な例で例えてみましょう。
- 損益計算書(P/L):「過去1年間でどれだけ給料をもらい、いくら生活費を使い、手元にいくら残ったか」を記録した家計簿の動画(映画)
- 貸借対照表(B/S):「今年の12月31日時点で、銀行口座にいくら預金があり、住宅ローンがいくら残り、持ち家の価値がいくらあるか」を記録した財産目録のスナップ写真
損益計算書は、会計期間(通常は4月1日〜翌年3月31日など)の中で企業がどれだけ売上を立て、仕入れや人件費などの経費をどれだけ支払い、最終的にどれだけの利益を残したかという「活動のプロセス」を明らかにします。一方で貸借対照表は、決算日というピンポイントの特定一瞬において、会社が事業用の資産をいくら保有し、その資金をどこから(銀行借入なのか、株主からの出資や過去の蓄積なのか)調達してきたかという「財政の残高状態」を明らかにします。
この「期間の動き」を追うP/Lと、「時点の残高」を捉えるB/Sという時間軸の違いを頭に叩き込むことが、すべての決算書攻略の第一歩となります。
【図解比較】損益計算書の構造と貸借対照表の見方初心者が押さえるべき急所
決算書を開いた瞬間、多くの初心者が挫折するのは、難解な簿記勘定科目がずらりと並んでいるように見えるからです。しかし、基本構造は拍子抜けするほどシンプルに整理できます。
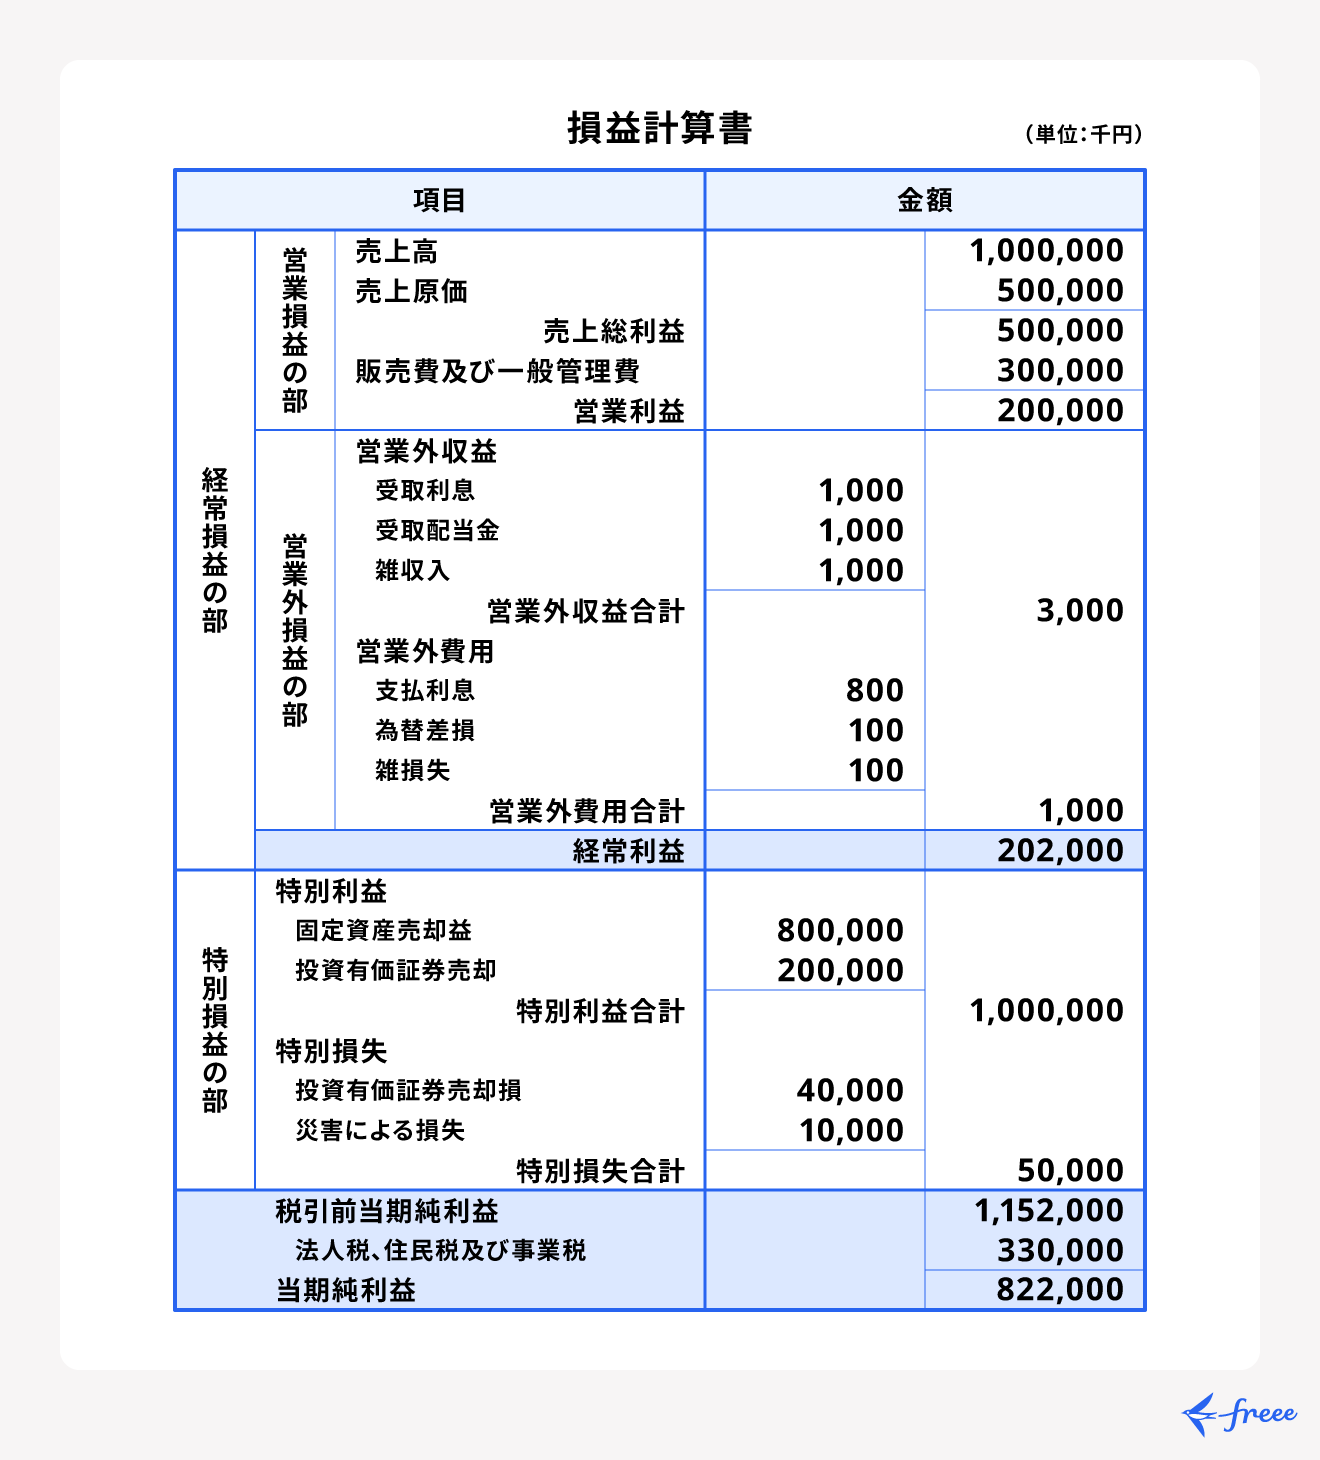
まず損益計算書は、頂点にある「売上高」から段階的に各種コストを引き算していき、最終的な「5つの利益」を導き出す階段構造になっています。
- 売上総利益(粗利):売上高から売上原価を引いた、商品・サービスの根本的な付加価値。
- 営業利益:売上総利益から人件費や広告宣伝費(販管費)を引いた、「本業で稼いだ真の実力」。
- 経常利益(ケイツネ):営業利益に受取利息などの財務収益を足し、支払利息などを差し引いた、企業のトータルな経常的収益力。
- 税引前当期純利益:経常利益に不動産売却益や災害損失などの臨時損益を加味した金額。
- 当期純利益:法人税等を最終的に支払った後に残り、株主に帰属する「最終手残り利益」。
特に重要なのが「営業利益と経常利益の違い」です。本業が絶好調でも多額の借入利息を払っていれば経常利益は圧迫されますし、逆に本業が赤字でも為替差益などで経常利益だけが黒字になるケースもあります。ビジネスの地力を知るなら営業利益、企業の総合的な体力を知るなら経常利益を注視しなければなりません。
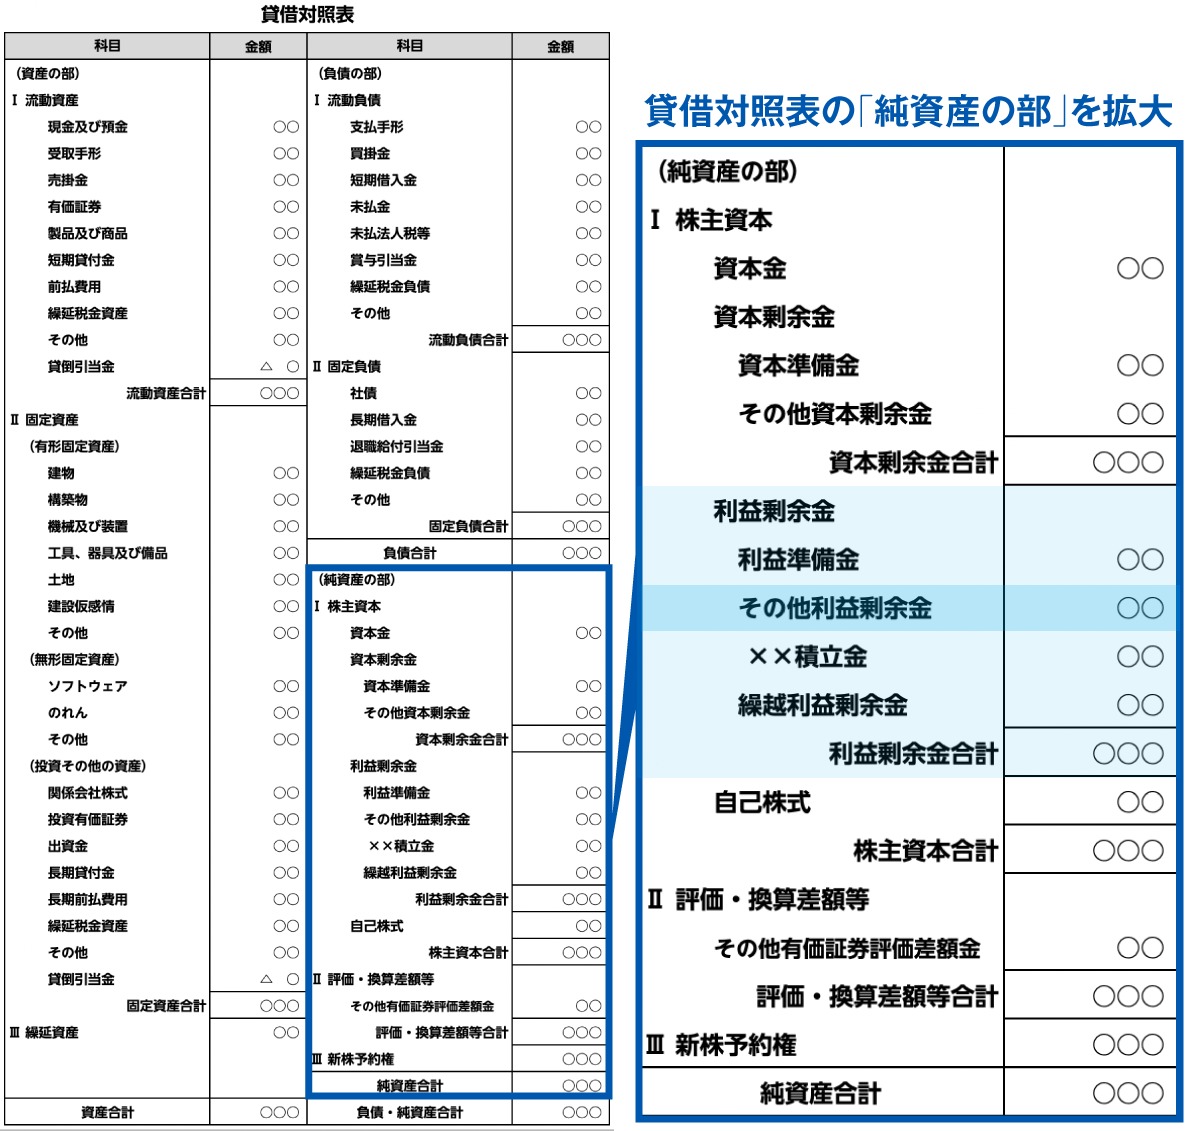
対する貸借対照表は、左側(借方)に「資産」、右側(貸方)に「負債」と「純資産」を並べた左右対称の天秤構造をしています。
- 資産(左側):集めたお金を何に変えて運用しているか(現金預金、売掛金、商品在庫、建物、特許など)。
- 負債(右側上段):いずれ返済義務がある「他人の金」(買掛金、短期借入金、社債など)。
- 純資産(右側下段):返済義務がない「自分たちの金」(株主が出資した資本金、過去の利益の蓄積である利益剰余金)。
左右の合計金額は必ず完全に一致するため、「バランスシート(B/S)」と呼ばれます。右側で「お金をどうやって集めてきたか」を示し、左側で「そのお金を今どう使っているか」を示すという、コインの表裏の関係になっているのです。
| 項目 | 損益計算書(P/L) | 貸借対照表(B/S) | 編集部の見解・評価 |
|---|---|---|---|
| 本質的意味 | 一定期間の「経営成績」 | 特定時点の「財政状態」 | P/Lは成長スピード、B/Sは耐久力を映し出す。 |
| 時間軸 | フロー(一定期間:1年間) | ストック(決算日当日の一瞬) | P/Lはリセットされるが、B/Sは創業以来の歴史が蓄積。 |
| 主要構成要素 | 収益・費用・5つの利益 | 資産・負債・純資産 | 資産負債純資産の区分と左右一致がB/Sの絶対条件。 |
| 経営上の着眼点 | 営業利益率、売上高成長率 | 自己資本比率、手元流動性 | 金利上昇局面ではP/Lの売上よりB/Sの負債比率が命運を分ける。 |
【謎を解く】貸借対照表と損益計算書を結ぶ「2つの意外なつながり」
「P/LとB/Sは別々の書類として保管されている」と思われがちですが、それは大きな誤解です。両者は目に見えない太い血管のようなパイプでガッチリと結ばれています。この「2つの決定的なつながり」を理解した瞬間、財務諸表の視界は一気にクリアになります。
つながり①:当期純利益と利益剰余金の合流パイプ
第1のつながりは、P/Lの最下段にある「当期純利益」が、B/Sの純資産の部にある「利益剰余金」にダイレクトに注ぎ込まれるという構造です。
1年間の死闘の末、企業が手元に残した当期純利益。ここから株主配当を支払った後の残り(内部留保)は、翌期のB/Sにある「純資産の部・利益剰余金」という巨大なダムにそのまま加算されます。逆に、赤字(当期純損失)を出してしまった場合、ダムの水位(利益剰余金)は容赦なく削り取られます。
つまり、貸借対照表の純資産とは、企業が創業して以来、歴代の損益計算書が積み上げてきた努力の結晶(当期純利益の累計)に他なりません。「P/Lで稼いだ成果が、B/Sというダムの貯水を増やす」――これが最大の結合点です。
つながり②:資産から費用へと姿を変える時間差のパイプ(減価償却と在庫)
第2のつながりは、B/Sの「資産」が、時間とともにP/Lの「費用」へと姿を変えて染み出してくるパイプラインです。その代表例が「減価償却費」と「売上原価(棚卸資産)」です。
例えば、会社が1億円の最新設備を一括購入したとします。この支出は、買った瞬間に1億円全額がP/Lの費用になるわけではありません。まず全額がB/Sの「固定資産」に計上されます。そして、設備を5年間使うのであれば、毎年2,000万円ずつ資産価値を減らしながら、その減った分だけをP/Lの「減価償却費」という費用として振り替えていきます。
商品の仕入れも同様です。仕入れた商品は、売れるまではB/Sの「棚卸資産(在庫)」として眠り続け、実際に顧客に販売された瞬間にはじめてP/Lの「売上原価」へと化けます。
このように、「B/Sにプールされた資産が、時間の経過や販売というイベントを通じてP/Lの費用へと流出していく」というダイナミズムこそが、両者を結ぶ第2の真実なのです。
【実態検証】現場の生の声と財務諸表を巡るリアルな落とし穴
机上の財務理論をいくら学んでも、実務の現場では予期せぬ悲劇が頻発します。信用調査会社や税理士法人の現場リポート、そしてSNS上の経営者コミュニティで定期的に阿鼻叫喚を巻き起こすのが、「黒字倒産」の罠です。
「P/L上では過去最高益の営業利益3,000万円を叩き出していたのに、月末の仕入れ代金500万円が払えず手形が不渡りになり倒産した」――。こうした事例は決して珍談ではなく、中小企業や急成長スタートアップの現場で日常的に起きている悲劇です。
なぜ黒字なのに倒産するのか。その原因は、日本の商慣習である「信用取引(掛け売り)」にあります。商品を納品して請求書を発行した瞬間、P/L上には「売上」と「利益」が計上されます。しかし、売掛金の入金が2カ月後である一方、仕入れ先への支払いや社員の給料支払いが今月末に迫っていれば、手元の現金(キャッシュ)は底をつきます。
経理担当者の告白録でも「営業部長は売上達成で乾杯していたが、財務の現場では月末の資金繰りショートに怯えて胃に穴が開きそうだった」というリアルな証言が散見されます。P/Lは利益を教えてくれますが、「今、手元にいくら現金があるか」は一切教えてくれません。この盲点を補うために存在するのが、現金の出入りだけを純粋に追跡する第3の書類、「キャッシュフロー計算書(C/S)」なのです。
一般に知られていない盲点とネットの誤解|自己資本比率の真実
ネット上の投資サロンやビジネス系インフルエンサーの投稿には、時として危険な単純化が見受けられます。特によくある誤解を2つ是正しておきましょう。
誤解①:「自己資本比率は100%に近ければ近いほど優良企業である」
貸借対照表の健全性を測る代表的な指標に「自己資本比率」があります。
自己資本比率(%)=(純資産 ÷ 総資産)× 100
一般的に、自己資本比率が40%以上あれば倒産リスクが低い安全企業、70%以上あれば無借金経営に近い超健全企業と見なされます。そのため「借金ゼロで自己資本比率90%の企業こそ至高」と主張する声が少なくありません。
しかし、現代のコーポレート・ファイナンスにおいて、極端な高比率は必ずしも正義とはされません。借入金を適度に活用して事業規模を拡大させる「レバレッジ効果」を放棄しているとみなされ、資本効率を示すROE(自己資本利益率)が著しく低迷することがあるためです。手元資金を抱え込んで再投資しない企業は、株主から「資本の無駄遣い」「成長を諦めた企業」と手厳しい評価を下されるケースが増加しています。
誤解②:「P/Lが赤字なら即座に危険な会社である」
「赤字転落」というニュースの見出しだけで過剰にパニックを起こすのも禁物です。例えば、莫大な先行投資を投じるSaaS企業やバイオベンチャーは、顧客獲得コスト(広告宣伝費や開発費)が先行するため、P/L上の営業利益が数年間赤字になり続けるのが通常モデルです。
その際、B/Sの現預金が潤沢であり、増資や確実な資金調達ルートが確保されていれば、計画的赤字として事業を拡大できます。P/Lの単年度赤字だけを切り取って「危ない」と決めつけるのは、財務の本質を見誤る典型的なミスです。
【プロの結論】財務諸表分析を武器にできる人・挫折する人の判断基準
長年、決算書の分析指導や企業取材を行ってきたプロの視点から言えば、決算書を実務で生かせる人と、勉強しても挫折してしまう人には明確な思考パターンの違いがあります。
おすすめできる人(財務分析を自らの強力な武器にできる人)
- 数字の向こうにある「ビジネスの現場」を想像できる人:売掛金の増加を見て「営業が無理な押し込み販売をして回収が遅れていないか?」と現場の光景に思考を飛ばせる人。
- フローとストックを連動させて複眼思考ができる人:「P/Lの増収トレンド」と「B/Sの在庫・借入金の増減」を常にセットで照合できる人。
- 意思決定に数字を使いたいリーダー・投資家:勘や経験則だけに頼らず、客観的なリスクヘッジ(安全性分析)を行った上で勝負に出たい人。
慎重になるべき・挫折しやすいアプローチ(おすすめできない人)
- 簿記の仕訳ルールや勘定科目の暗記に終始してしまう人:細かな勘定科目の分類にこだわりすぎて、全体の資金循環という「森」を見失ってしまう人。
- 「黒字=安全」「売上増=好調」と単一指標で直情的に判断する人:数字の背後にあるキャッシュフローのタイムラグを無視し、資金ショートの兆候を見逃す人。
決算書とは、単なる経理の事務書類ではありません。経営者がどのような野望を持ち、どこにリスクを冒し、どんな試行錯誤を繰り返してきたのかを記した「企業の人間ドラマの航海日誌」です。この視点を持つだけで、数字の羅列だった決算書は途端に雄弁なストーリーを語り始めます。
【貸借対照表と損益計算書】に関するよくある質問(FAQ)
Q1:簿記の資格や知識が全くない初心者ですが、決算書を読むことはできますか?
A1:全く問題ありません。伝票の仕訳や計算ルールを覚える「簿記(書く力)」と、完成した書類からビジネスモデルや安全性を読み解く「財務諸表分析(読む力)」は別物のスキルです。まずは「B/Sは写真(資産と借金)」「P/Lは動画(売上と利益)」という骨格だけを頭に入れ、実際の企業の数字を眺めることから始めてみてください。
Q2:企業の安全性を確かめる際、初心者がまず最初に見るべき場所はどこですか?
A2:貸借対照表の「純資産の部」にある「自己資本比率」と、資産の部にある「現預金の残高」を真っ先に確認してください。自己資本比率が40%以上あり、短期借入金に対して月商の2〜3カ月分以上の現預金が確保されていれば、不測の事態が起きても即座に倒産するリスクは極めて低いと判断できます。
Q3:営業利益と経常利益は、どちらを重視して分析すべきでしょうか?
A3:目的によって異なります。本業のサービスや商品そのものの競争力・稼ぐ力を評価したい場合は「営業利益」を最重要視します。一方で、借入金の利息負担や為替変動、持ち株の配当金などを含めた「企業全体の持続可能な基礎体力」を見極めたい場合は「経常利益」を重視するのがセオリーです。
Q4:損益計算書と貸借対照表だけでは不十分で、キャッシュフロー計算書が必要なのはなぜですか?
A4:P/LとB/Sは「発生主義」というルールで作られており、実際の現金の動きとタイミングがズレるからです。「売上は立ったが入金は先」「設備を買ったが費用計上は何年も先」というズレを是正し、「手元に今リアルな現金がいくら増減したのか」を完璧に捕捉するために、第3の表であるキャッシュフロー計算書が不可欠となります。
まとめ:今後の動向と失敗しないための判断基準
歴史的なインフレや金利環境の劇的な変化に直面する現代において、企業の財務健全性はかつてなくシビアに問われています。低金利時代に借入金を膨らませて見せかけの利益を作ってきた企業は、金利負担の増加によって一気に苦境に立たされています。
「損益計算書(P/L)の成長スピード」に目を奪われるだけでなく、「貸借対照表(B/S)の耐久力」を同時に確認すること。そして、P/Lの当期純利益がB/Sの利益剰余金へと着実に蓄積され、健全な再投資に回されているかという「循環の健全性」を見抜くこと。この視点を持つことこそが、取引先としての企業選定、株式投資、そして自身のキャリアにおける所属企業の選択において、決して失敗しないための最強の羅針盤となるはずです。 (出典: 貸借 対照 表 損益 計算 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
