リボ払いと分割払いの違いは?手数料の罠と損を避ける最新判断ポイント
クレジットカードの決済時や引き落とし口座の残高を確認する際、何気なく選んでしまいがちな「リボ払い」と「分割払い」。どちらも大きな出費を月々に分散させる決済手段ですが、両者の設計思想や金利の計算構造には決定的な違いが存在します。仕組みを知らずに放置すると、数年にわたって利息だけを支払い続ける泥沼に陥るリスクがある一方、適切に使い分ければ手元のキャッシュフローを守る有効な防衛策にもなり得ます。
キャッシュレス決済が生活基盤として完全に定着した現在、カード会社が提供する「支払い猶予」の背後にあるコスト構造を正しく把握することは、個人の家計防衛において不可欠なリテラシーです。本稿では、両者の根本的な相違点から手数料の実態、心理的な落とし穴までを専門的な視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数(期間)」を指定して完済時期を固定するのに対し、リボ払いは「月々の返済額」を固定するため残高が増加すると返済期間が大幅に長期化する。
- 要点2:多くのクレジットカードで「2回分割」は手数料無料である一方、リボ払いは初回から実質年率約15.0%の手数料が発生し、残高スライド方式によって元金が減りにくい構造を持つ。
- 要点3:総支払額を最小化するなら短期間の「分割払い」が有利であり、意図せずリボ残高を抱えた場合は繰り上げ返済や一括返済で早期に元金を圧縮することが鉄則である。
【徹底解剖】リボ払いと分割払いの決定的な違い|仕組みと手数料の根本差
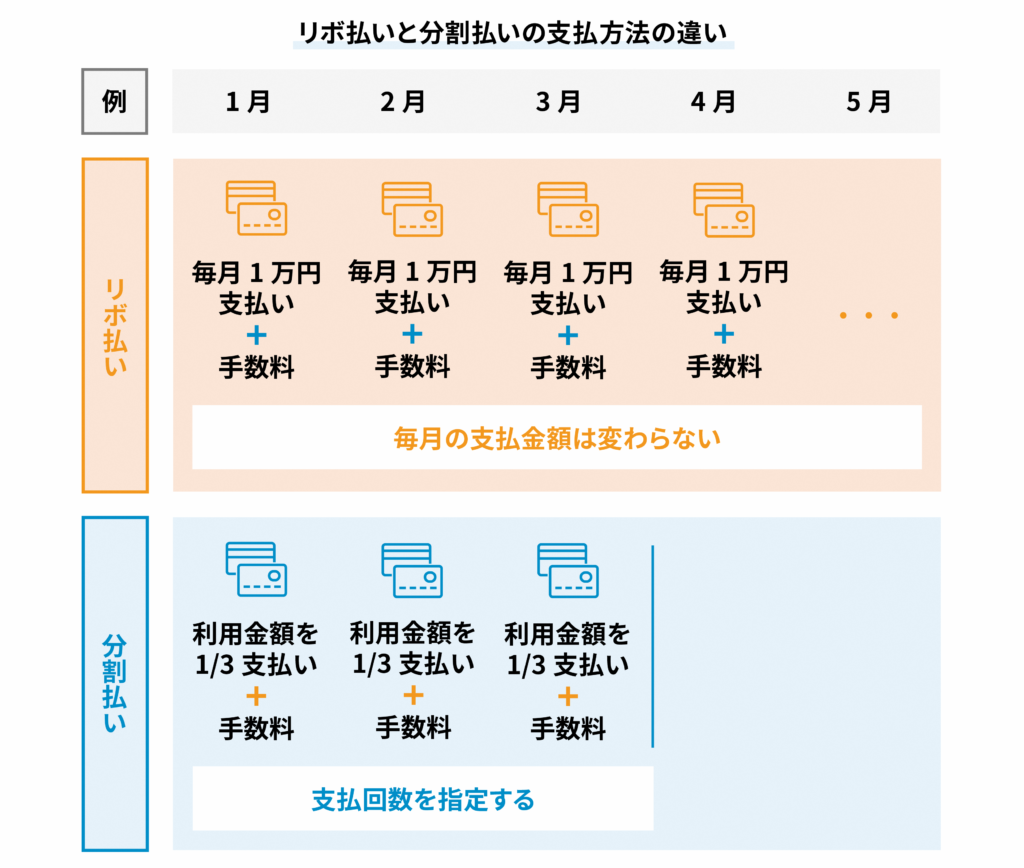
リボ払い(リボルビング払い)と分割払いの最大の違いは、「何を固定して支払うか」という軸にあります。分割払いは購入した商品ごとに「支払う回数」を決定し、リボ払いは利用件数や総額に関わらず「毎月支払う金額」を一定に設定します。この制御軸の違いが、完済までの期間と発生する手数料の総額に劇的な格差を生み出します。
分割払いの場合、利用者は3回、6回、12回、24回といった規定の回数を指定します。購入代金にカード会社所定の手数料率を掛け合わせた総額を、指定回数で均等に分割して返済するため、「いつ支払いが終わるのか」という返済期日が契約時点で確定します。また、手数料の課金対象は「その買い物自体の金額」に紐づいているのが特徴です。
一方のリボ払いは、どれだけ買い物を重ねても、事前に設定した金額(例:毎月1万円)のみが口座から引き落とされます。月々の支出が平準化されるため家計管理が容易に見える反面、手数料は個別の買い物ではなく「その時点で残っている利用残高全体」に対して日割り計算で課され続けます。そのため、追加でカードを利用すると残高が積み上がり、月々の支払額のほとんどが手数料の充当に消え、元金がまったく減らないという構造的な欠陥を抱えています。
| 比較項目 | 分割払い | リボ払い(リボルビング払い) | 編集部の見解・判断基準 |
|---|---|---|---|
| 固定される要素 | 支払回数(完済期日) | 毎月の支払金額 | 期日を管理したいなら分割、月額を固定したいならリボ。 |
| 一般的な実質年率 | 実質年率 12.0% 〜 15.0%程度 | 実質年率 15.0% 〜 18.0% | 回数が少ない分割払いの方が総料率は明確に低減される。 |
| 2回払いの手数料 | 完全無料(手数料ゼロ) | 手数料が発生(初月から課金) | 2ヶ月に分けたい場合は分割2回払いが圧倒的に有利。 |
| 追加利用時の影響 | 商品ごとに返済額が単純加算される | 月額は変わらず返済期間のみが延びる | リボは追加利用で借金の実感が麻痺しやすい危険構造。 |
| 金利計算の対象 | 利用金額(元金)×分割回数係数 | 利用残高全体に対する日割り計算 | 残高を減らさない限りリボ手数料の課金は止まらない。 |
| ※上記数値は大手カード発行会社各社の標準規約に基づく一般的な相場です。カードの種類や利用限度額により差異が生じる場合があります。 | |||
【数値で比較】返済シミュレーション|どっちが得か総支払額の差を可視化
「月々の支払いが楽だから」という理由でリボ払いを選ぶと、最終的にどれほどの金銭的損失を被るのでしょうか。家電製品や旅費などで「30万円」を決済した場合を想定し、分割払いとリボ払いにおける総支払額と返済期間の具体的な数値差を試算します。
クレジットカード実質年率を一律15.0%と仮定し、分割払い(10回および24回)と、リボ払いで月々一定額(1万円コースおよび2万円コース、元利均等方式)を返済するケースを比較検証した結果が以下のデータです。
- パターンA:分割払い(10回払い)
毎月の支払額:約32,040円(初回端数調整あり)
返済期間:10ヶ月
支払手数料総額:約20,700円
総支払額:約320,700円 - パターンB:分割払い(24回払い)
毎月の支払額:約14,550円
返済期間:24ヶ月(2年)
支払手数料総額:約49,200円
総支払額:約349,200円 - パターンC:リボ払い(月々2万円返済)
返済期間:17ヶ月
支払手数料総額:約34,120円
総支払額:約334,120円 - パターンD:リボ払い(月々1万円返済)
返済期間:36ヶ月(3年)
支払手数料総額:約78,900円
総支払額:約378,900円
この試算から明らかなように、同じ30万円の買い物であっても、リボ払いで月々の返済額を1万円に設定した場合、10回分割払いと比較して58,000円以上も余計な手数料を支払うことになります。返済期間も3倍以上の36ヶ月を要し、商品の価値が減価償却したあとも延々と手数料を負担し続ける現実が浮き彫りになります。
「どっちが得か」という問いに対する金融工学的な結論は明白です。支払期間を最短に抑えた分割払いが圧倒的に有利です。リボ払いで支払額を低く抑える行為は、一時的な資金繰りの緩和と引き換えに、将来の可処分所得を極めて割高な金利でカード会社へ売り渡している状態に他なりません。
なぜリボ払いは「地獄」と呼ばれるのか?構造的背景と行動経済学的罠
インターネット上のコミュニティやSNSで「リボ払い地獄」という強烈な言葉が飛び交い続ける背景には、利用者の金融知識不足だけでなく、人間の認知特性を巧みに突いた決済システムの構造的問題があります。当事者の手記や相談窓口に寄せられる声から分析すると、主に以下の3つの罠が重層的に作用していることが分かります。
第一の罠は、国内の多くのクレジットカードが採用している「残高スライド元利定額方式」です。この方式は、借入残高が減るにつれて月々の最低返済額が自動的に引き下げられる仕組みになっています。例えば「残高が10万円未満になると毎月の返済額が5,000円から3,000円に減額される」といった設定です。一見すると利用者に優しい配慮に思えますが、元金が減るスピードが意図的に鈍化させられるため、最後の数万円を完済するまでに極めて長い期間を要し、カード会社に手数料が落ち続ける仕組みとなっています。
第二の罠は、行動経済学で指摘される「支払いの痛み(Pain of Paying)の麻痺」と「現在バイアス」です。現金支払いや一括払いでは、財布から資金が失われる瞬間に強い心理的抵抗が生じます。しかしリボ払いでは、10万円の高級ブランド品を購入しても翌月の引き落とし額は設定値の「5,000円」のまま変動しません。この「支出の痛覚遮断」によって、消費者は自分が多額の負債を抱えた実感を失い、予算以上の消費を繰り返してしまいます。
大手金融メディアや消費生活センターの取材データでも、「リボ残高が150万円に達しているのに、毎月の引き落としが2万円だったため、督促状が届くまで危機的状況に気づかなかった」という当事者の証言が確認されています。利用明細上で元金の返済分と手数料分が合算表示されていることも、元金が減っていない事実に気づきにくい一因となっています。

【実態検証】利用者の生の声と現場目線で見えたリアル
決済サービスの現場では近年、スマートフォンの会員アプリから簡単に支払方法を変更できる「あとから分割」や「あとからリボ」の利用が急増しています。急な冠婚葬祭や家電の故障で一時的に口座残高が不足した際、ワンタップで翌月の支払額を減らせる利便性がある一方、現場のユーザーからは深刻な戸惑いの声も上がっています。
金融トラブルを取材する現場記者の元には、次のような生々しい当事者の声が寄せられています。
「新規入会キャンペーンでポイントが大量にもらえる条件だったため『自動リボ設定』に申し込んだ。普段通り日用品をカードで買っていたら、1年後に明細を見て愕然とした。支払総額の4割が利息に消えており、元金が20万円以上残っていた」(30代会社員・男性の手記より)
「旅行代金を払うため軽い気持ちで『あとからリボ』に変更した。毎月5,000円ずつ引き落とされていたので安心していたが、半年経っても残高がほとんど減っていなかった。サポートセンターに電話して初めて、毎月の5,000円のうち半分以上が手数料だと知った」(20代自営業・女性の証言より)
一方で、賢明なキャッシュレスユーザーの間では「分割払い2回」を徹底活用する防御策が広く実践されています。多くの国内主要クレジットカード(三井住友カード、JCB、楽天カード、三菱UFJニコスなど)では、利用規約上「2回分割払い」および「ボーナス一括払い」の手数料を完全無料と定めています。
高額な決済を翌月と翌々月の2回に分散させれば、手数料を1円も払うことなくキャッシュフローを安定させることが可能です。店舗のレジで「2回払いで」と申し出るか、アプリの「あとから分割」で2回を選択するだけで、リボ払いのような金利リスクを完全に排除できます。
一般に知られていない盲点とネットの誤解
ネット上の情報には、リボ払いや分割払いに関する極端な言説や誤解が散見されます。損を避けるためには、流布されている俗説をファクトベースで検証し、正しく認識し直す必要があります。
誤解1:「毎月口座から引き落とされているから、順調に返済が進んでいる」
これは最も危険な誤認です。前述の通り、リボ払いの初期段階では、引き落とし額の大半を手数料(利息)が占めているケースが少なくありません。例えば残高50万円に対して月々1万円の返済を設定している場合、実質年率15.0%では初月の手数料だけで約6,250円に達します。口座から1万円が引き落とされても、元金はわずか3,750円しか減っていません。通帳の引き落とし履歴だけでなく、WEB明細で「元金充当額」と「手数料充当額」の内訳を必ず確認する習慣が必要です。
誤解2:「リボ払いは悪質なシステムなので、絶対に一切使ってはいけない」
感情的にリボ払いを全否定する論調も見られますが、本質的にリボ払いは「無担保・無審査で枠内から即座に資金調達できる小口融資枠」です。例えば、口座残高が不足して公共料金や家賃の引き落としが不能になり、信用情報機関(CIC等)に「異動情報(ブラックリスト)」が登録される危険がある場合、緊急避難として「あとからリボ」で引き落とし不能を回避することは合理的な金融防衛策になり得ます。
重要なのは、危機を乗り切った直後に「リボ払いの一括返済・繰り上げ返済」を行い、手数料の発生を最小限に抑えて枠を解消することです。リボ払いの手数料は日割り計算であるため、給料日や賞与支給日にコールセンターや提携ATMから繰り上げ返済を行えば、将来発生するはずだった莫大な手数料を合法的に全額カットできます。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
分割払いとリボ払いは、どちらが絶対的に優れているというものではなく、利用者の自己統制能力と収支管理の成熟度によって選択すべきツールが異なります。ファイナンシャルリテラシーの観点から導き出される明確な判断基準は以下の通りです。
分割払い・リボ払いをおすすめできる人の条件
- 2回払いを主軸に活用できる人:手数料無料の枠組みを理解し、手元の流動資金を維持しつつノーコストで支払いを先送りできる計画性がある人。
- 購入目的と完済期日を1対1で管理できる人:PCや資格取得講座など「将来の自己投資」のために、支払回数を決めて分割払いで規律正しく返済できる人。
- 繰り上げ返済のオペレーションを即座に実行できる人:一時的な事情でリボ払いを利用しても、翌月にはWEBやATMから全額繰り上げ返済を行い、手数料を数日分に抑え込める行動力がある人。
絶対にリボ払い・多回数分割を避けるべき人の条件
- 現在のクレジットカード利用残高の正確な合計を即答できない人:負債総額の把握が曖昧な状態でリボ払いを使うと、ほぼ確実に残高スライドの罠に沈みます。
- 日用品や外食費など「消尽してしまう消費」をリボ払いに回している人:手元に残らない生活費を先送りし始めると、毎月の生活維持コストが複利的に上昇し、多重債務への転落リスクが跳ね上がります。
- カード会社からの入会ポイント目当てで「自動リボ(リボ宣言)」を解除し忘れている人:知らぬ間に全決済がリボ化し、毎月確実に年率15%の手数料を搾取され続ける原因になります。
健全な家計を維持するための「心理的バウンダリー(境界線)」は、「購入した商品の耐用年数よりも返済期間を短く設定すること」、そして「原則として金利が発生する3回以上の分割およびリボ払いは恒常的に使わないこと」の2点に尽きます。
【リボ 払い と 分割払い の 違い】に関するよくある質問(FAQ)
Q1:すでにリボ払いの残高が膨らんでしまっています。最も損をしない対処法は何ですか?
A1:最優先すべきは「繰り上げ返済(随時返済)」または「一括返済」です。リボ払いの手数料は毎日の残高に対して発生するため、1日でも早く元金を減らすことが最大の節約になります。カード会社の会員専用ページや提携銀行ATMから、月々の返済額とは別に数万円単位で元金を直接返済できます。また、毎月の支払設定額そのものを引き上げて、完済までの期間を強制的に短縮させることも極めて効果的です。
Q2:「あとから分割」と「あとからリボ」、急な出費で変更するならどちらが無難ですか?
A2:完済までの総支払額を明確にコントロールしたいのであれば、「あとから分割(可能であれば3回や6回など最短の回数)」が無難です。分割払いであれば毎回の引き落としで確実に元金が減り、終了月が確定するため心理的負担も限定されます。もし「あとからリボ」を選択せざるを得ない場合でも、翌月以降の資金に余裕ができた段階ですぐに全額繰り上げ返済する前提で利用してください。
Q3:分割払いの手数料を完全にゼロにする裏ワザはありますか?
A3:裏ワザではなくカード会社の公式な約款に基づく仕組みとして、「2回払い」を利用する方法があります。多くのクレジットカードで2回分割は金利手数料が0円です。また、夏や冬の賞与月に一括で引き落とされる「ボーナス一括払い」も手数料無料のカードが大半です。出費を後ろ倒しにしたい場合は、まず2回払いやボーナス一括払いが指定可能かを確認するのが最も賢い選択です。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済やアプリ決済の利便性が極限まで高まる一方、支払いの遅延や金利負担の複雑さは見えにくくなっています。分割払いとリボ払いは、表面的には「手元にお金がなくても高額な商品が手に入る手段」として同一視されがちですが、その内実は「計画的な回数指定(分割払い)」と「残高課金型の長期借入(リボ払い)」という、まったく異なる金融商品です。
自身の資産形成と健全なキャッシュフローを守るためには、甘美な「月々わずか数千円の返済」というセールストークに惑わされず、手数料率(実質年率)と総支払額をシミュレーションする冷徹な視線が欠かせません。迷ったときは「期日が決まる分割」を選び、金利のかからない「2回払い」を最大活用する。このシンプルな原則を徹底することが、金銭的トラブルを回避する最強の防壁となります。 (出典: リボ 払い と 分割払い の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
