ゆうちょ銀行の振込手数料で損しない!他行宛無料化と2026年最新比較
日本全国津々浦々に窓口を持ち、国民的インフラとして親しまれてきたゆうちょ銀行。かつては「手数料が安くて便利」の代名詞でしたが、相次ぐ手数料改定を経て、現在では利用方法ひとつで数百円以上の差が生じるシビアな料金体系へと移行しています。窓口、ATM、そしてスマートフォンのアプリ。どこから誰に送るかによって、知らず知らずのうちに余計な出費を強いられている利用者が後を絶ちません。
とくに他行宛て振込や現金を伴う取引においては、昔の感覚のまま利用していると年間で数千円規模の手数料を失うリスクがあります。金融機関を取り巻くコスト構造の劇的な変化を踏まえ、2026年現在の最新料金体系、ゆうちょ口座間や他行宛ての送金コストを限界まで削る実践的なテクニックを体系的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:他行宛て振込は窓口(最大880円)とアプリ(一律165円)で最大715円もの価格差が存在し、利用チャネルの選定が直結する。
- 要点2:ゆうちょ口座間の電信振替は「ゆうちょダイレクト」「ゆうちょ通帳アプリ」なら月5回まで無料だが、ATM利用時は1回目から有料(100円)となる。
- 要点3:「ことら送金」の併用やネット銀行の自動入金サービスを組み合わせることで、他行宛て送金コストを実質ゼロ円に抑え込むことが可能。
【2026年最新】窓口・ATM・アプリの振込手数料一覧と決定的な格差
ゆうちょ銀行における振込手数料の最大の特徴は、「どの窓口・端末を経由するか」によって発生するコストが天と地ほど乖離している点にあります。メガバンク各社と同様に、人件費と店舗維持コストが直撃する対面窓口の手数料が高額化する一方、デジタル完結型のチャネルは極めて低廉に据え置かれています。
まずは、他行口座への振込、およびゆうちょ銀行口座間での送金(電信振替)にかかる基本料金の全体像を客観的データで整理しました。
| 取引区分 | 詳細・数値データ(手数料) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 他行宛て:窓口 | 5万円未満:660円 5万円以上:880円 | メガバンク窓口:660〜990円 | 緊急時や公的書類添付が必要な場合を除き、日常利用では避けるべき最高値水準。 |
| 他行宛て:ATM(カード利用) | 5万円未満:220円 5万円以上:440円 | 都市銀行ATM:220〜440円 | 窓口より大幅に安いものの、5万円を超えると倍額に跳ね上がる点に注意。 |
| 他行宛て:ゆうちょダイレクト/アプリ | 金額問わず一律:165円 | ネットバンキング相場:150〜220円 | 金額に関わらず一律165円。他行宛て送金におけるゆうちょ最安の防衛ライン。 |
| ゆうちょ間:窓口 | 一律:146円 | 自行内窓口:330〜550円 | 他行窓口よりは安価だが、月間複数回利用すると確実に家計を圧迫する。 |
| ゆうちょ間:ATM(カード利用) | 一律:100円(1回目から有料) | 自行内ATM:無料〜110円 | 「ゆうちょ同士はATMなら無料」という旧来の思い込みで損をする典型例。 |
| ゆうちょ間:ゆうちょダイレクト/アプリ | 月5回まで無料 (6回目以降:100円) | 自行内オンライン:完全無料が主流 | 家族間送金や家賃振込などに必須。月5回枠をいかに管理するかが肝要。 |
公式発表資料の数値からも明らかな通り、他行宛てに5万円を送金する場合、窓口では880円かかるのに対し、「ゆうちょダイレクト」や「ゆうちょ通帳アプリ」を経由すれば165円で済みます。その差額は715円。同じ銀行から同じ宛先へお金を移動させるだけの行為に、約5.3倍ものコスト差が設定されています。

なぜ手数料がかかるのか?ゆうちょ銀行が改定を重ねた構造的理由
かつて「完全無料」を売り文句にしていた郵便貯金時代を知る世代ほど、近年の相次ぐ手数料導入や値上げに強い反発を覚える傾向にあります。しかし、ゆうちょ銀行の経営判断の背景には、金融インフラとしての維持限界と社会情勢の激変があります。
改定の最大のトリガーとなったのは、長期間にわたる超低金利政策に伴う資金運用環境の悪化です。集めた預貯金を国債などで手堅く運用して巨額の利ざやを得ていた従来のビジネスモデルは完全に崩壊しました。さらに、全国約2万4,000局という圧倒的なリアルネットワークを維持するための人件費、現金輸送費用、警備コストが高騰し、「現金を物理的に扱うことそのものが重大な赤字要因」へと転落したのです。
加えて、世界的に要請が強まるマネー・ローンダリングおよびテロ資金供与対策(AML/CFT)へのシステム投資も膨大です。外為法に基づく厳格な本人確認手続きや不正送金モニタリングシステムの導入など、治安維持に関わるセキュリティコストは年々増加しています。2022年以降に相次いで導入された硬貨取扱料金や現金振込加算料金(110円加算など)は、まさに「現金を動かす人に応分の負担を求める」受益者負担の原則への構造的転換を如実に表しています。
ゆうちょ銀行の振込手数料で損していませんか?決定的な違いと回避策
日常生活で最も陥りやすい罠が、「ゆうちょ同士の送金(電信振替)ならATMを使えばタダだろう」という古い常識です。現在、ゆうちょ銀行のATMからキャッシュカードを用いて別のゆうちょ口座へ送金した場合、1回目から例外なく100円の手数料が徴収されます。
これを完全にゼロ円に抑える唯一の手段が、「ゆうちょダイレクト」または「ゆうちょ通帳アプリ」の利用です。デジタルチャネルを活用した場合に限り、毎月5回まで送金手数料が無料となります(6回目以降は100円)。
たとえば、実家への仕送りや習い事の月謝などで毎月2回、ゆうちょ口座間で送金している家庭を想定してみましょう。ATMを使い続けた場合は年間で2,400円の手数料が確実に引き落とされますが、アプリに移行するだけでこの出費は完全に0円になります。
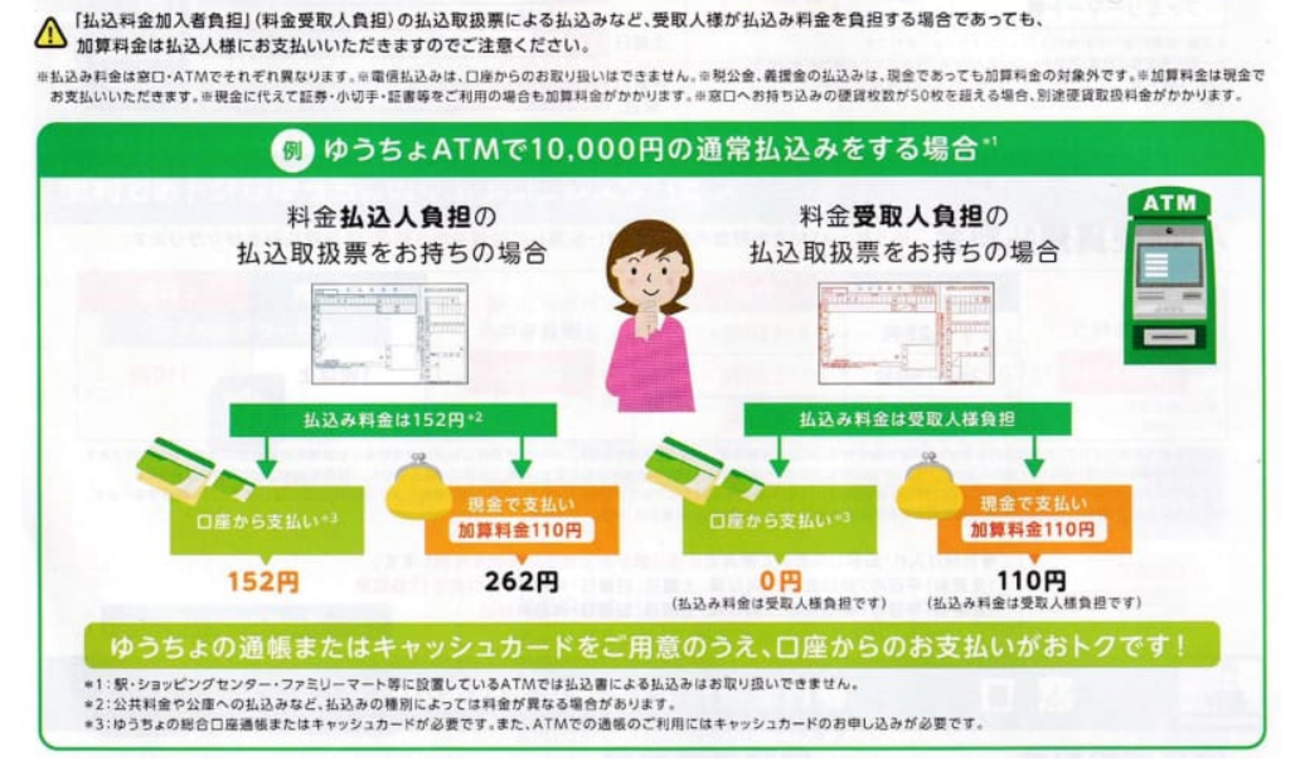
また、窓口での手続き時に「現金」を持ち込んで振り込むと、通常の手数料に加えて現金振込加算料金が上乗せされる仕組みも厳格に運用されています。通帳やキャッシュカードの口座から直接引き落として送金する「口座引き落とし」を選択するだけでも余計な加算ペナルティを防ぐことができます。

他行宛て振込を無料にする裏ワザとネットバンキング比較
ゆうちょ銀行から他行宛てへ送金する場合、アプリを使っても1回あたり165円の手数料が発生します。メガバンクのオンライン振込(他行宛て200〜300円台)と比較すれば十分に良心的な水準ですが、日常的に振込を行う人にとっては塵も積もれば大きな負担です。この他行宛て手数料を合法的にゼロ円化、あるいは最小化するアプローチが存在します。
1. 「ことら送金」を活用した10万円以下の無料送金
スマートフォン決済アプリやことら送金対応アプリ(Bank Pay等)とゆうちょ銀行口座を紐付けることで、1回あたり10万円以下の個人間送金を何度でも手数料無料で行うことが可能です。受取側の口座がことら送金加盟金融機関(メガバンク、主要地銀、一部ネット銀行)であれば、携帯電話番号や口座番号指定で瞬時に資金が移動します。家族間の生活費分担や友人との割り勘において、165円の手数料を支払う必要は一切ありません。
2. ネット銀行の「定額自動入金サービス」をハブにする資金移動
住信SBIネット銀行、ソニー銀行、auじぶん銀行などが提供している「定額自動入金(無料)」を組み合わせる手法も極めて強力です。毎月指定した金額をゆうちょ銀行口座から手数料無料でネット銀行側へ自動引き落としさせ、ネット銀行側に付帯している「他行宛て振込手数料無料枠(月1〜10回程度)」を使って目的の口座へ振り込むスキームです。一度設定してしまえば、ゆうちょ銀行の残高を手数料ゼロで他行へ横流しする導線が自動的に完成します。
3. 他行ネットバンキングとの手数料耐性比較
主要ネット銀行では、預金残高や提携サービスの利用実績に応じて他行宛て振込無料回数が毎月数回〜十数回付与されるのが一般的です。これに対し、ゆうちょ銀行は自社アプリを使っても他行宛て無料回数は原則として付与されず、一律165円が発生します。「自行間は月5回まで無料、他行宛ては一律165円」というゆうちょの特性を理解し、他行宛てが頻繁に発生する取引はネット銀行をハブにする使い分けが不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル
取材現場やSNS、各種相談窓口に寄せられる利用者の生の声には、制度改定の波に取り残された生々しい戸惑いが記録されています。
都内の郵便局窓口で取材に応じた70代の年金受給者女性は、次のように胸の内を明かしました。
「孫への進学祝いを送るために窓口へ行き、言われるがままに手続きをしたら880円も引かれていて耳を疑いました。昔は局員さんが親切に案内してくれても数百円だったはず。スマホを使えない年寄りは、窓口に来るだけで罰金を払わされているような気持ちになります」
一方、オンラインコミュニティやSNS(X・旧Twitter)上では、デジタル化へ適応した若い世代と従来型利用者との間で認識の二極化が進んでいます。
【ネット上に寄せられた利用者のリアルな反応】
・「知らずにATMからゆうちょ同士で送金したら100円取られていた。月5回無料はアプリ限定だったのか……完全に罠だった」(30代会社員)
・「サークルの会費集めで小銭を大量に持ち込んだら、硬貨取扱料金が入金額を上回りそうになって青ざめた。現金お断りの時代を痛感した」(20代大学生)
・「窓口のタブレット端末(Madotab)を局員に促されて使ったら、窓口正規料金よりは安くなったが、最初からスマホアプリでやれば165円だったと後から知って後悔した」(40代自営業)
現場では、ATMコーナーに立ち寄りながらも「通帳アプリの操作が分からない」という理由で、1回100円の手数料を毎月支払い続けている高齢者の姿が日常的に見受けられます。情報格差がダイレクトに金銭的損失へと直結している現実が浮き彫りとなっています。
一般に知られていない盲点とネットの誤解
ネット上のQ&Aサイトやブログ記事には、過去の古い情報や誤解に基づいた解説が散見されます。トラブルを防ぐために押さえるべき重要ファクトを精査しました。
1. 「取引時確認」未済口座の10万円超送金ロック
ゆうちょダイレクトやゆうちょ通帳アプリを利用していても、法令に基づく取引時確認(本人確認書類の提出による確認)が完了していない口座は、1回あたり10万円を超える送金が一切実行できません。これはマネー・ローンダリング防止対策として厳格に運用されている規制です。引っ越しで住所変更をしていない口座や、長年身元確認書類を更新していない口座では、高額の振り込み直前でエラー画面に直面することになります。高額送金の前にはアプリ上での本人確認ステータス確認が必須です。
2. 送金限度額の引き上げにはタイムラグがある
初期状態におけるゆうちょダイレクトの1日あたり送金限度額は低め(5万円〜50万円程度)に設定されています。限度額を引き上げる場合、セキュリティの都合上、設定変更が即座に反映されず、翌日以降の適用となるケースがあります。「今日中に高額な支払いを振り込まなければならない」という当日に限度額変更を試みても間に合わないリスクがあるため、計画的な事前設定が求められます。
3. コンビニATM(イーネット・ローソン・セブン銀行)の手数料トラップ
コンビニに設置されているATMでゆうちょ銀行のキャッシュカードを使う場合、他行宛て振込以前に「ATM利用手数料(預け入れ・引き出し)」そのものが曜日・時間帯に応じて110円〜330円発生します。コンビニATMから他行へ振り込む行為は、ATM利用料と振込手数料が二重に課される「最も非効率な選択肢」となるため極力避けるべきです。
【プロの結論】ゆうちょを使い続けるべき人・慎重になるべき人の判断基準
金融行動における最大の敵は、行動経済学でいう「現状維持バイアス」です。「親の代からゆうちょを使っているから」「身近にあって安心だから」という心理的惰性だけで取引を集中させていると、知らぬ間に資本を削り取られることになります。
家計と金融リテラシーの観点から導き出した、ゆうちょ銀行との最適な付き合い方は以下の通りです。
ゆうちょ銀行をメイン口座として活用し続けるべき人
- 地方在住や転勤族で、全国どこへ行っても実店舗や郵便局ネットワークが必要な人
- 家族や親族間の送金相手がゆうちょ銀行に集中しており、アプリから月5回無料の枠内で完結できる人
- スマートフォンアプリ(ゆうちょ通帳アプリ)の生体認証ログインや基本操作をストレスなくこなせる人
利用を縮小、またはネット銀行へ乗り換えるべき人
- アプリを使わず、通帳やキャッシュカードを持って窓口やATMに並ぶ習慣が抜けない人(手数料の垂れ流しになるリスクが極めて高い)
- 毎月、家賃や各種支払いで他行口座への振込が複数件発生する人(他行宛て無料回数が付帯するネット銀行へ移行すべき)
- 現金や硬貨での集金・入出金が多く、窓口での手続きを頻繁に行う個人事業主や団体役員(硬貨取扱料金の負担が致命的になる)
健全な家計管理の第一歩は、「無駄なコストをゼロにする境界線(バウンダリー)」を自分自身で引くことです。ゆうちょ銀行の巨大な安心感とインフラの利便性を享受しつつも、支払う必要のない手数料はデジタルツールで完全にシャットアウトする姿勢が不可欠です。
【ゆうちょ銀行 振込手数料】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行から他行へ完全に無料で振り込む方法はありますか?
A1:ゆうちょ銀行単体の機能では、他行宛て振込手数料はアプリ利用時でも一律165円がかかり、直接の無料化枠はありません。ただし、10万円以下の送金であれば「ことら送金」加盟アプリ(Bank Pay等)にゆうちょ口座を登録して送金するか、他行ネット銀行の「定額自動入金サービス」を経由してネット銀行側の無料振込枠を利用することで、実質的に手数料ゼロで送金することが可能です。
Q2:ゆうちょダイレクトとゆうちょ通帳アプリで振込手数料に違いはありますか?
A2:手数料の金額自体に違いはありません。どちらを利用しても、ゆうちょ口座間は「月5回まで無料(6回目以降100円)」、他行宛ては「一律165円」で統一されています。ただし、スマートフォンで直感的に残高確認や送金手続きが完結し、生体認証によるセキュリティ強度が高い「ゆうちょ通帳アプリ」の利用が利便性の面で推奨されます。
Q3:ATMで現金を使って直接相手の口座に振り込むことはできますか?
A3:ゆうちょ銀行のATMでは、キャッシュカードや通帳を使わずに現金だけで他行口座へ直接振り込むことは原則として取り扱っていません。窓口であれば現金での振込が可能ですが、正規の窓口振込手数料(660円〜880円)に加えて「現金振込加算料金」が発生するため、著しく割高になります。振込は必ず口座を開設し、口座残高から引き落とす形で行うのが鉄則です。
Q4:ゆうちょ口座同士の送金(電信振替)は、いつリセットされて無料回数が復活しますか?
A4:ゆうちょダイレクトおよびゆうちょ通帳アプリにおける「月5回無料」のカウントは、毎月1日午前0時にリセットされ、当月末日までの取引回数がカウントされます。未使用分の無料回数を翌月に繰り越すことはできません。
まとめ:賢い使い分けで年間数千円の手数料流出を防ぐ
ゆうちょ銀行の手数料体系は、かつての牧歌的な「一律・定額・無料」の時代から、徹底した「チャネル別コスト連動型」へと変貌を遂げました。窓口で880円を支払うのか、アプリを使って165円あるいは0円で済ませるのか。そこにあるのはサービスの差ではなく、単なる「選択とリテラシーの差」に過ぎません。
ゆうちょ銀行の口座間送金はアプリで月5回までタダ、10万円以下の日常的な送金はことら送金でゼロ円化、そして他行宛ての定期的な支払いはネット銀行の自動入金サービスをハブにする。この3原則を実践するだけで、あなたの口座から無自覚に漏れ出していた手数料は完全にストップします。ご自身の利用スタイルを今一度見直し、最も無駄のないスマートな送金環境を整えてください。 (出典: ゆうちょ銀行 振込手数料(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
