生命保険ランキング2026年最新!人気の罠とFPが本音で選ぶ正解
検索窓に「生命保険 ランキング」と打ち込み、上位に並ぶ人気商品を見比べながらため息をつく光景は珍しくありません。数多のWebサイトで発表される売れ筋順位は、一見すると信頼に足る指針に見えます。しかし、ランキング最上位に位置する保険へ安易に加入した結果、毎月の保険料負担に圧迫され、わずか数年で解約や見直しを余儀なくされるケースが後を絶ちません。
保険業界を取り巻く環境は、金利情勢の変動や公的医療制度の改定、物価高に伴う生活防衛意識の高まりによって大きく変容しています。いま本当に求められているのは、誰が作ったかも定かではない「人気順」を鵜呑みにすることではなく、商品設計の裏にある構造を客観的なデータから見抜く洞察力です。数々の加入相談の現場を取材してきた視点から、ランキングの裏側にある不都合な真実と、後悔しない選択基準を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:ランキング上位の商品が必ずしも個人の最適解ではなく、販売側のインセンティブや手数料体系が順位付けに影響を及ぼしている実態がある。
- 要点2:生命保険文化センターの統計が示す世帯年間保険料の平均は約37万円だが、公的保障の保障範囲を正しく算定すれば月額数千円単位までスリム化が可能である。
- 要点3:失敗を防ぐ鍵は「定期保険と終身保険の役割分担」の徹底と、30代・40代のライフステージ変化に応じた定期的な保障の棚卸しにある。
【2026年最新】人気上位の生命保険は本当に得か?ランキングの裏側と落とし穴
Webメディアや保険比較サイトを開くと、華やかなバナーとともに「生命保険おすすめランキング」が展開されています。利用者の多くは「人気1位を選んでおけば損をしないだろう」と考えがちですが、ここに最初の心理的トラップが潜んでいます。多くの比較サイトに掲載されているランキングは、純粋な顧客満足度や給付金の支払い実績だけで構成されているわけではありません。
保険代理店や比較サイトの収益構造を取材すると、背後にある決定的な力学が浮き彫りになります。掲載順位には、代理店が得られる販売手数料の多寡や、提携保険会社からのプロモーション広告費が深く関与しているケースが珍しくありません。つまり、「消費者に選ばれている保険」ではなく、「保険会社側が今もっとも売りたい保険」がランキングの上位を占めている構造が存在します。
さらに深刻なのは、加入者が陥る「過剰保障」の落とし穴です。人気ランキングで高評価を得る商品の多くは、手厚い特約が最初からセットされたパッケージ型です。三大疾病一時金や先進医療特約、通院保障など、一見すると安心感を与える仕組みが満載ですが、その分だけ毎月の支払い負担は跳ね上がります。現場の独立系ファイナンシャルプランナー(FP)は次のように証言します。
「ランキング上位だからと契約した方の証券を拝見すると、日本の高額療養費制度や傷病手当金で十分にカバーできるリスクに対して、二重三重に保険料を払っている例が目立ちます。安心を買っているつもりが、家計の固定費を圧迫し、教育費や老後資金の形成を阻害している現実に気付いていないのです」
人気ランキングはあくまで「市場で宣伝されている商品の傾向」を知るためのカタログに過ぎず、自分自身の家計に最適な処方箋ではないという前提に立つ必要があります。
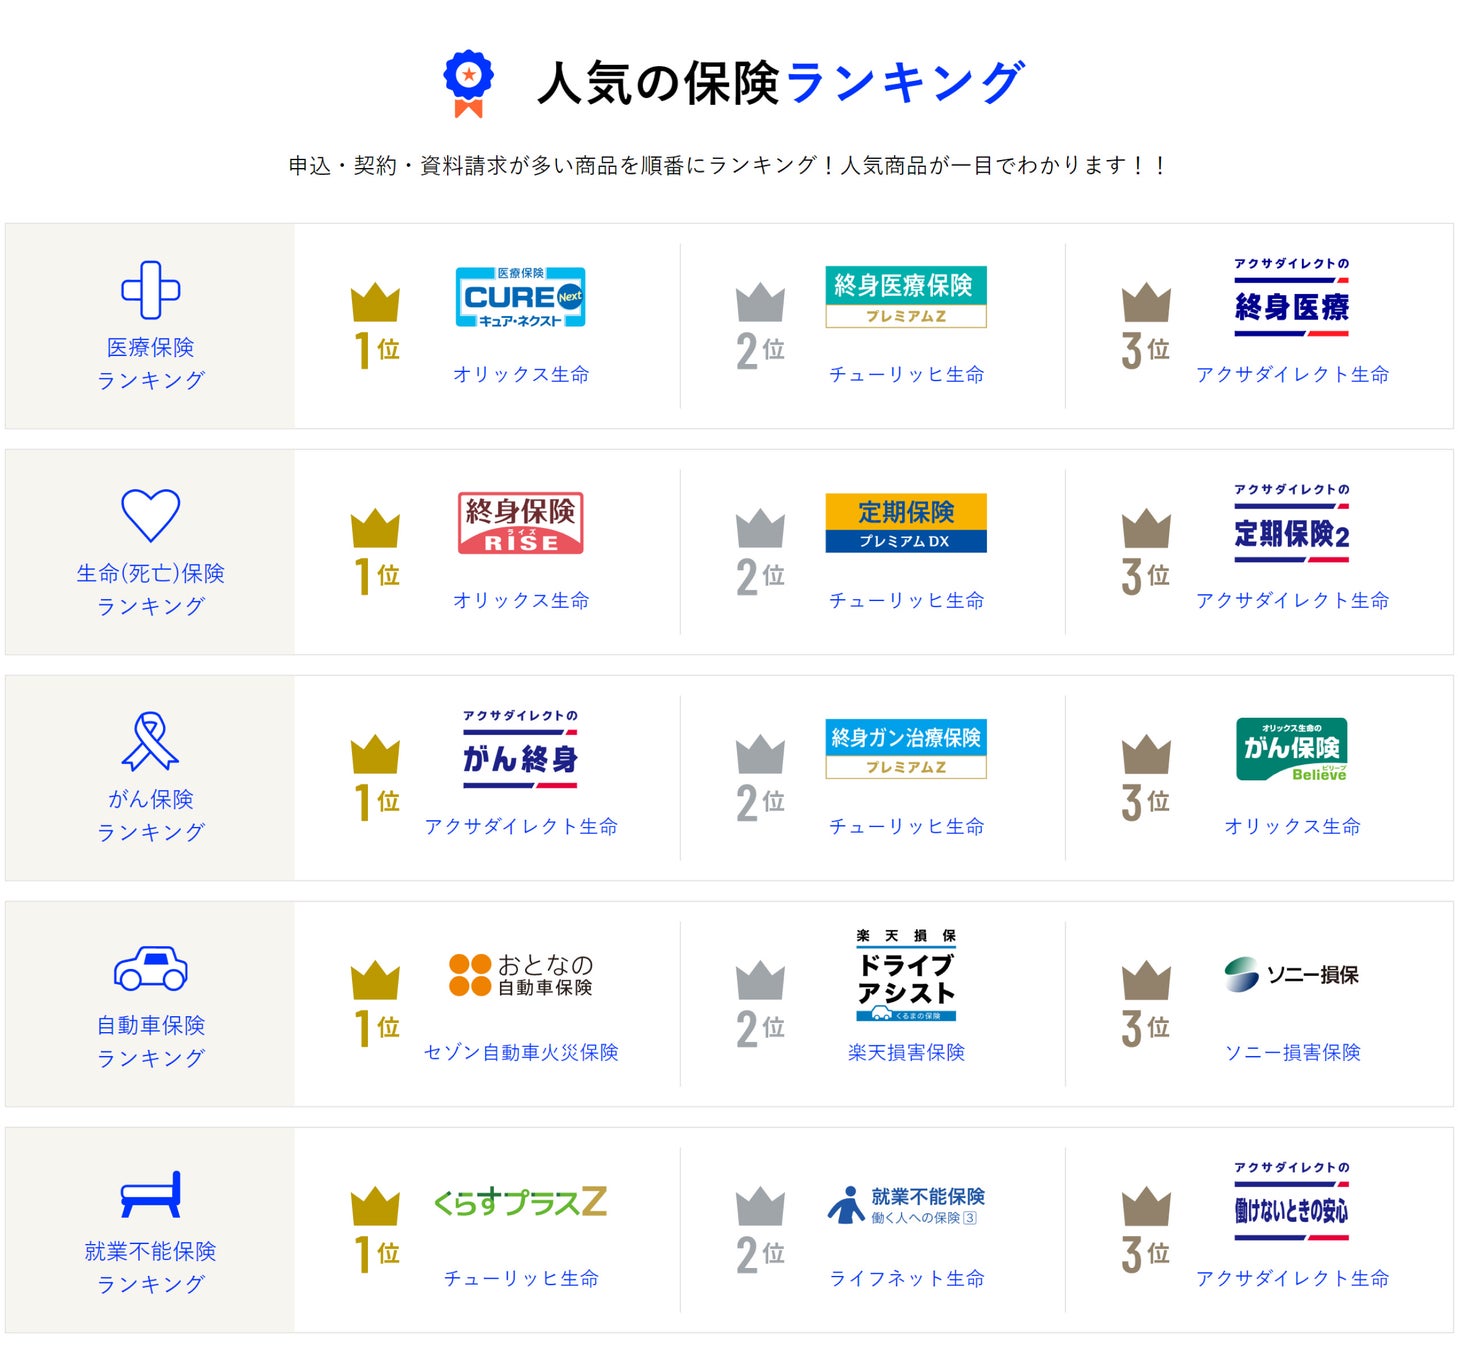
【徹底比較データ】2026年における生命保険料相場と主要タイプ別スペック一覧
保険選びで損をしないためには、まず市場の客観的なデータと相場感を把握することが不可欠です。生命保険文化センターの「生命保険に関する全国実態調査」によると、世帯の年間払込保険料の平均は37.1万円(月額換算で約3万1,000円)に達しています。しかし、この数値を基準にして保険料を決めるのは早計です。
以下は、死亡保険比較、医療保険ランキング、がん保険人気ランキングの候補となる代表的な保険種別について、2026年現在のスペックと編集部が算定した適正基準をまとめた比較表です。
| 保険種別・項目 | 詳細・数値データ(30代基準) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 定期死亡保険(掛け捨て型) | 保険金額2,000万〜3,000万円 月額保険料:2,000〜3,500円前後 | 子育て期間(10〜20年間)に限定した手厚い死亡保障 | 費用対効果が極めて高い。扶養家族がいる世帯のベースとして最優先すべき選択肢。 |
| 終身死亡保険(貯蓄型) | 保険金額300万〜500万円 月額保険料:8,000〜15,000円前後 | 一生涯の死亡保障と解約返戻金の蓄積 | 予定利率上昇傾向でも資金拘束が重い。インフレ下での資産防衛としては非効率。 |
| 終身医療保険 | 入院日額5,000円+手術給付金 月額保険料:1,800〜3,000円前後 | 病気・ケガによる短期入院と手術の自己負担カバー | 平均入院日数が短縮化。日額保障より一時金給付タイプを軸に再構築するのが定石。 |
| がん保険(特化型) | 診断一時金100万〜200万円 月額保険料:1,500〜3,500円前後 | 通院治療・抗がん剤治療の長期化リスクへの備え | 入院前提の古い契約は危険。自由診療や外来抗がん剤治療に対応した設計が必須。 |
| 就業不能保険 | 月額給付金10万〜15万円 月額保険料:2,500〜4,500円前後 | 長期の働けない状態による収入減少を補填 | 特に自営業・フリーランスは傷病手当金がないため、死亡保障以上に優先順位が高い。 |
データを見れば明らかなように、「生命保険料相場」を平均値で捉えること自体がリスクを孕んでいます。子どもの教育費がピークを迎える世帯と単身世帯では、必要な保障設計が根本から異なります。ランキング上位に並ぶ保険料の安さだけに目を奪われるのではなく、「自分が抱える潜在的な経済損失の規模」と照らし合わせることが選定の起点です。
【実態検証】利用者の生の声と口コミ評判から見えた「加入後の後悔」
SNSや大手掲示板、Q&Aサイト等に集まる「生命保険の口コミ評判」を精査すると、加入直後ではなく「数年経過後」に生じるリアルな後悔のパターンが見えてきます。
典型的な失敗事例として頻出するのが、「知人の勧めや有名ランキングの第1位だからと加入したものの、更新時に保険料が2倍近くに跳ね上がった」という叫びです。これは10年更新型の定期保険特約付き終身保険に多く、契約当初の保険料を抑えて見せかける手法による弊害です。更新時の年齢で保険料が再計算される仕組みを理解していなかった加入者が、40代・50代になって家計の危機に直面しています。
また、生命保険の必要性をめぐり、相談現場では次のような生々しい証言が寄せられています。
「大手保険会社の営業職員に言われるがまま、月3万5,000円の終身保険と医療特約に加入していました。しかし実際に急性虫垂炎で4日間入院した際、支払われた給付金はわずか4万円。高額療養費制度を利用したため実際の自己負担もそれほど重くなく、毎月支払ってきた莫大な保険料の蓄積と給付額の落差に愕然としました。即座に保険見直しを決意しました」(38歳・IT企業勤務男性の手記より)
一方で、ネット上には「生命保険は一切不要、すべて貯蓄で賄えばいい」という極論も散見されます。しかし、現預金が数百万円に満たない段階で一家の大黒柱が倒れた場合、公的遺族年金だけでは生活費や住居費を賄いきれず、困窮に陥る実態もまた厳然として存在します。口コミに見られる後悔の本質は、「保険そのものの無駄」ではなく、「自身のリスク量と保険商品のミスマッチ」にあるのです。

【年代別おすすめ】生命保険30代・40代のリアルな選択肢と見直しの急所
ライフステージが激変する30代・40代において、生命保険年代別おすすめの構成は明確に分かれます。この世代は家族構成の変化、住宅購入、昇進に伴う収入増など、マネープランの転換点が集中するためです。
生命保険30代:最小限のコストで「最大のリスク」を遮断する
30代における最重要課題は、子どもの誕生やマイホーム購入に伴う「世帯主の万一の事態」への備えです。貯蓄形成の初期段階にある世帯が多いため、まとまった資金が手元にない状態でのリスクヘッジが求められます。
この世代に推奨されるのは、「掛け捨て型の収入保障保険(または定期保険)」です。子どもが独立するまでの期間に限定し、例えば月額10万〜15万円の年金形式で受け取れる設計にすれば、月々の保険料は2,000円〜3,000円台に抑制できます。さらに、住宅ローンを組んだ場合は「団体信用生命保険(団信)」が付加されるため、すでに抱えていた死亡保障を大幅に減額する生命保険見直しが欠かせません。
生命保険40代:健康リスクの顕在化と「保障の絞り込み」
40代に入ると、生活習慣病やがんの罹患率が上昇し始める一方で、子どもの独立までのカウントダウンが始まります。この時期に犯しやすいミスは、健康への不安感から不要な特約を上乗せし、保険料を膨らませてしまうことです。
40代の見直しでは、「死亡保障の段階的引き下げ」と「医療・がん保障の適正化」を同時に行います。子どもが成長した分、必要な死亡保障額は年々減少します。浮いた保険料をがんの治療実態(長期の通院治療や抗がん剤治療の一時金)に特化した保障へ再配分し、老後資金の積立(iDeCoや新NISA)へと資金をシフトさせる戦略が合理的です。
一般に知られていない盲点とネットの誤解
保険業界の営業現場やネット上の言説には、長年刷り込まれてきた固定観念が存在します。その最たるものが「掛け捨て型は保険料が無駄になる」「終身保険なら貯蓄も兼ねられて絶対にお得」という言説です。しかし、この直感は金融工学的にも心理学的にも誤りを含んでいます。
「掛け捨て=損」という損失回避バイアスの正体
人間は心理学的に「支払った対価がゼロになること」を極度に嫌う傾向があります(損失回避バイアス)。「解約返戻金があるから」と終身保険を選ぶ動機は、この心理的錯覚に基づいています。
しかし、定期保険終身保険違いを冷静に比較すると、終身保険の保険料は掛け捨て型の数倍から10倍近くに設定されています。保険会社は預かった保険料から多額の手数料(人件費や維持管理費)を差し引いた上で運用しているため、資産形成の手段としては著しく利回りが劣ります。「保障は割安な掛け捨てで確保し、貯蓄・運用はインデックス投資などで別個に行う」という「保障と運用の完全分離」こそが、合理的な家計防衛の鉄則です。
生命保険控除の節税効果に対する過大な期待
年末調整の時期になると、「生命保険料控除が使えるから保険に入ったほうが得」という意見が拡散されます。しかし、現行の税制における控除上限を正確に把握している人は多くありません。
一般生命保険料控除、介護医療保険料控除、個人年金保険料控除の各枠は、所得税で最高4万円(3枠合計で最高12万円)、住民税で最高2.8万円(合計最高7万円)の所得控除にとどまります。所得税率が10%〜20%の一般的な給与所得者の場合、年間の実際の減税額は数千円から最大でも2万円程度です。このわずかな節税額を得るために、年間十数万円もの余分な保険料を払い続けるのは、本末転倒な本末転倒の極みと言わざるを得ません。

【プロの結論】FPおすすめ保険の選び方|損をしない人と見直すべき人の境界線
保険は「入るべきか入らざるべきか」という二元論ではなく、個人の家計資産と家族関係、将来設計に応じた個別解しか存在しません。数多くの事例分析から導き出された、保険を維持・加入すべき人と、即座に見直すべき人の客観的な境界線は以下の通りです。
保険を積極的に活用すべき人の条件
- 未就学児や学生の扶養家族がいる世帯主:万が一の際、遺族年金だけでは不足する生活費・教育費を低廉な掛け捨て定期保険で補填する必要がある。
- 自営業・フリーランス層:公的医療保険に「傷病手当金」が存在しないため、病気やケガによる就業不能リスクを民間保険でカバーする必然性が極めて高い。
- 自己資金(生活防衛資金)が100万円未満の世帯:突発的な入院や高額治療が発生した際、手元の資金ショートを防ぐための最低限の医療保障がセーフティネットとなる。
保険の見直し・解約を検討すべき人の条件
- 独身で扶養家族がいない人:多額の死亡保障は全く不要。公的医療保険の高額療養費制度でカバーできるため、手厚い医療特約も過剰。
- 生活防衛資金として数百万円以上の流動資産を保有している人:短期の入院や一般的な医療費は貯蓄から支払うほうが、保険料の生涯支払総額より圧倒的に安上がり。
- 10年以上前に加入したパッケージ型保険を放置している人:現代の医療技術に合致しない保障内容に無駄な高額保険料を払い続けている可能性が高い。
FPおすすめ保険の真髄とは、特定の金融商品を指す言葉ではなく、「公的保障で足りない差額分だけを、最小のコストでピンポイントに調達する設計思想」そのものを指しています。
【生命保険ランキング】に関するよくある質問(FAQ)
Q1:ネットの生命保険ランキング上位の保険を選べば、絶対に失敗しませんか?
A1:いいえ、失敗するリスクは十分にあります。ランキング上位の保険は「多くの人に無難な保障を詰め込んだパッケージ」や「販売手数料が高く広告露出が多い商品」であるケースが目立ちます。家族構成、住宅ローンの有無、手元資金の額によって必要な保障は180度異なるため、順位だけで判断するのは危険です。
Q2:医療保険は「入院日額1万円」と「入院一時金」のどちらを重視すべきですか?
A2:現在の医療環境では「入院一時金タイプ」を重視するのが賢明です。厚生労働省の患者調査データが示す通り、近年の平均在院日数は約30日前後まで大幅に短縮化しています。数日間の短期入院でもまとまった費用(差額ベッド代や交通費など)を即座にカバーできる一時金設計の方が、実態に即した効率的な備えになります。
Q3:保険の見直しをする際、古い保険を先に解約しても問題ありませんか?
A3:絶対に先に解約してはいけません。新しい保険の審査・告知が完了し、契約が成立して保障が開始される(特にがん保険は契約後90日間の免責期間がある)前に解約すると、完全な無保険期間が発生します。さらに、健康状態の告知によっては新規加入を断られ、保障を完全に失うリスクがあるため、必ず「新契約の成立を確認してから旧契約を解約する」手順を徹底してください。
まとめ:今後の動向と失敗しないための判断基準
社会構造の変化に伴い、公的年金や健康保険の自己負担割合は今後も段階的な見直しが進むことが予想されます。そうした不安感を煽り、さらに手厚い特約や高額な民間保険を売り込もうとするマーケティング攻勢は激しさを増す一方です。
しかし、防衛の本質は「保険を買い足すこと」ではありません。まずは自身が加入している公的保障の内容(遺族基礎年金・厚生年金、高額療養費制度、傷病手当金)の支給額を正確に計算し、不足するリスクの「金額と期間」を割り出す作業が先決です。その上で、真に必要な分だけを掛け捨て型の割安な商品で手当てし、残る余力資金は自己投資やインフレに強い資産形成へと配分していくことこそが、最も堅牢な人生設計につながります。
ランキングの数字という他人の評価軸から脱却し、自分自身のライフプランに基づいた冷徹な視点で保障を厳選する姿勢が求められています。 (出典: 生命 保険 ランキング(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
