厚生年金の受給額平均と手取りの現実!2026年早見表で将来を徹底解説
物価高や社会保険料の上昇が家計を直撃する2026年現在、老後の生活を支える柱である「公的年金」への関心はかつてないほど高まっています。特に会社員や公務員が加入する厚生年金は、将来の生活設計における最大の資金源です。しかし、実際に支給が始まってから「通知書の額面と銀行口座の振込額がまったく違う」「思ったより手取りが少なすぎる」とショックを受ける受給者が後を絶ちません。
公的年金は非課税ではなく、現役時代と同様に税金や社会保険料が差し引かれます。さらに、受給開始年齢の選択や就業状況によって受け取れる金額は大きく変動します。老後生活の破綻を防ぐためには、額面の数字に惑わされず、手元に残る実質的な金額と制度の仕組みを正確に把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚生年金の受給額平均は全体で月額約14万円台半ばだが、税金・社会保険料が天引きされた「実際の手取り額」は額面の約85%〜90%に目減りする。
- 要点2:将来の受給額は「生涯の平均年収」と「加入月数」に直結しており、夫婦の就労形態(共働きか片働きか)によって世帯受給額に大きな格差が生じる。
- 要点3:2026年の年金制度改革や在職老齢年金のルール変更を踏まえ、繰り下げ受給や「ねんきん定期便」の試算を活用した戦略的な受給設計が欠かせない。
【2026年最新】厚生年金の平均受給額と「手取り」のリアルな現実
厚生労働省の最新統計データを基に分析すると、厚生年金保険(第1号)受給者の厚生年金受給額平均は月額約14万5,000円(基礎年金を含む)となっています。ただし、これは男女全体の平均値であり、性別ごとの内訳を見ると大きな開きが存在します。
男性の平均受給額が月額約16万4,000円であるのに対し、女性の平均は月額約10万5,000円にとどまります。女性の受給額が低水準になる背景には、出産・育児に伴うキャリアの中断や、非正規雇用期間の長さが報酬比例部分の計算に色濃く反映される構造的要因があります。
日本の年金制度は「2階建て」構造となっており、1階部分の国民年金(老齢基礎年金)は満額で月額約6万8,000円(※物価・賃金スライドにより毎年度改定)です。自営業者やフリーランスが受け取る国民年金との違いとして、厚生年金は現役時代の給与水準と加入期間に応じて2階部分(報酬比例部分)が上乗せされるため、受給額に大きな個人差が生じます。
ここで多くの受給者が直面するのが「手取り額のギャップ」です。年金支給額からは以下の4つの公的負担が源泉徴収(天引き)されます。
- 国民健康保険料(または後期高齢者医療保険料):前年の所得に応じて算出
- 介護保険料:65歳以上の第1号被保険者として自治体ごとに徴収
- 所得税および復興特別所得税:公的年金等控除を差し引いた残額に課税
- 住民税:一定以上の年金所得がある場合に課税
実務上の厚生年金手取り計算の目安としては、単身者の場合で額面の約85%〜90%、配偶者を扶養している場合でも約88%〜92%程度となります。仮に額面が月15万円(年間180万円)であっても、実際の手取り額は月13万円前後に目減りする計算です。「額面=生活費」と誤認してライフプランを組むと、老後資金の枯渇に直結しかねません。
【年収・勤続年数別】厚生年金受給額の早見表とシミュレーション
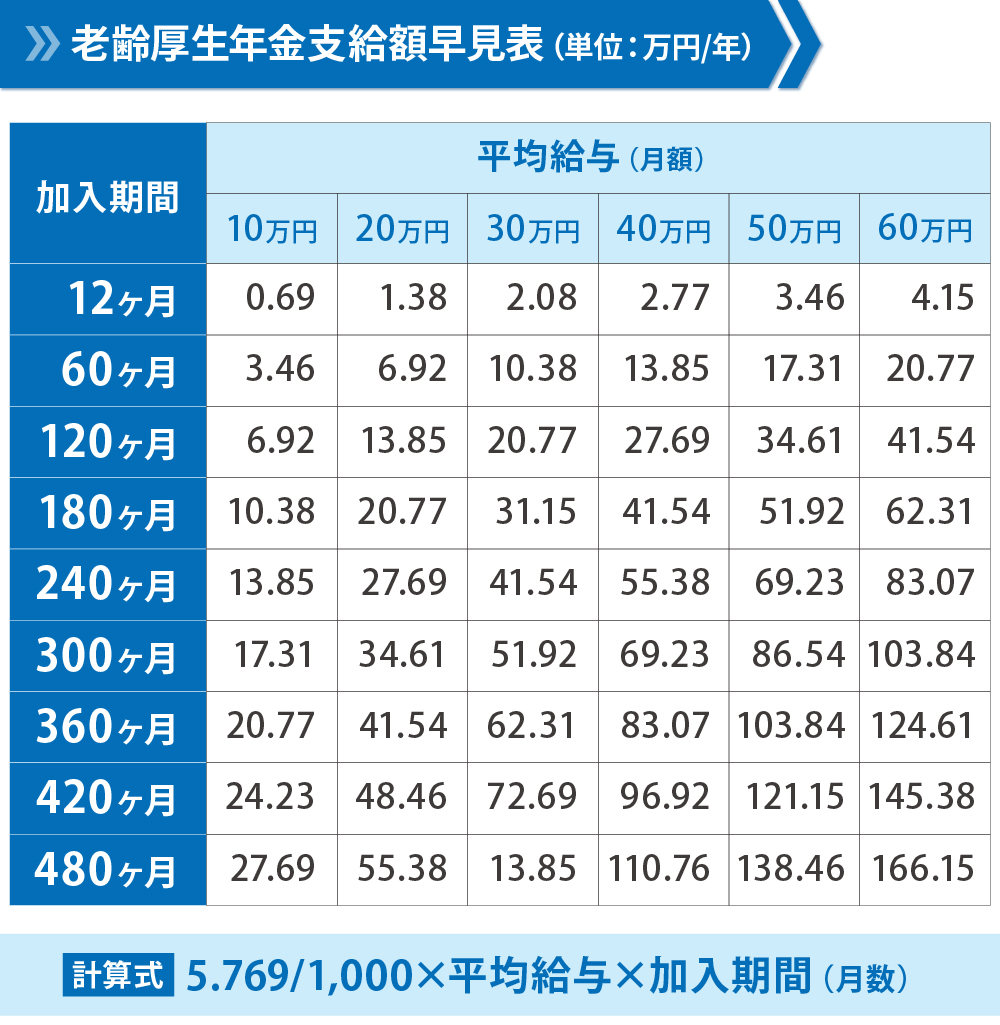
自身の将来の受給額を予測する上で、現役時代の「平均年収(賞与を含む)」と「厚生年金の加入期間(勤続年数)」の組み合わせを把握することが不可欠です。以下に、65歳から受給を開始した場合の額面受給月額の目安を整理しました。
| 平均年収 | 勤続20年 | 勤続30年 | 勤続40年 |
|---|---|---|---|
| 300万円 | 約9.5万円 | 約11.0万円 | 約12.5万円 |
| 400万円 | 約10.5万円 | 約12.5万円 | 約14.5万円 |
| 500万円 | 約11.5万円 | 約14.0万円 | 約16.5万円 |
| 600万円 | 約12.5万円 | 約15.5万円 | 約18.5万円 |
| 700万円 | 約13.5万円 | 約17.0万円 | 約20.5万円 |
※上記は2026年時点の給付乗率(0.005481)を用い、基礎年金を満額(40年加入)納付した前提で算出した概算値です。実際の金額は加入時期やボーナス比率により異なります。
世帯単位で見た夫婦厚生年金受給額のモデルケースでは、共働き世帯と片働き世帯で受給額に明確な差が現れます。
夫が平均年収500万円(40年勤務)、妻が専業主婦(国民年金のみ)の世帯の場合、合計額面は約23万3,000円、手取りは約20万円〜21万円となります。一方、夫婦ともに平均年収450万円で40年間勤務した共働き世帯では、合計額面が約31万円に達し、手取り額は約26万〜27万円まで拡大します。共働きによる「ダブル厚生年金」の世帯は、老後の可処分所得において圧倒的なアドバンテージを持ちます。
なぜ「思ったより少ない」のか?受給額が減額される決定的な理由
老後に年金を受け取り始めてから「現役時代の納付額に見合っていない」と不満を抱く人が多いのはなぜでしょうか。そこには、制度上の減額要因や社会保障の構造的な仕組みが深く関わっています。
年金受給額減額の理由として、真っ先に挙げられるのが「マクロ経済スライド」の発動です。公的年金は物価や賃金の上昇に合わせて受給額が改定される仕組みですが、現役世代の減少と平均余命の伸びに合わせて改定率が抑制されます。物価が2%上昇しても年金支給額は1%台半ばの増額にとどまるケースがあり、実質的な購買力は年々削られているのが現実です。
さらに、シニア世代の就労意欲を阻害する要因として長年批判されているのが在職老齢年金制度です。65歳以降も会社員として働き続け、厚生年金に加入している場合、「基本月額(年金額の12分の1)」と「総報酬月額相当額(給与+賞与の12分の1)」の合計が基準額(支給停止調整額)を超えると、超えた分の半額に相当する厚生年金が支給停止されます。
「働けば働くほど年金がカットされる」というこのルールは、再雇用後のモチベーションを著しく低下させる要因となってきました。また、そもそも厚生年金受給資格を満たしていても、過去の転職期間中に国民年金の未納・未反映期間があると基礎年金部分が減額されます。定年を迎える前に、年金記録に空白期間がないか入念にチェックすることが求められます。
受給開始年齢はいつがベスト?「繰り上げ・繰り下げ」の損益分岐点
公的年金の原則的な年金受給開始年齢は65歳ですが、本人の希望により60歳から75歳までの間で受給開始のタイミングを柔軟に選択できます。この選択が老後の総受給額を決定づける大きな分岐点となります。
受給を前倒しする年金繰り上げ受給では、1ヶ月早めるごとに受給額が0.4%減額(最大24%減額・60歳受給開始)されます。減額率は一生涯元に戻りません。早く現金を手にして住宅ローンを完済したい、あるいは健康不安がある場合には有効な選択肢ですが、老後後半にインフレが続いた際のリスクを抱え込むことになります。
反対に、受給を遅らせる年金繰り下げ受給を選択すると、1ヶ月遅らせるごとに受給額が0.7%増額されます。上限である75歳まで繰り下げた場合、最大で84%の増額が適用されます。
繰り下げ受給の「損益分岐点」は、何歳まで生存すれば65歳受給開始の累計額を追い抜くかという点にあります。
- 70歳まで繰り下げた場合(受給額42%増):受給開始から約11年11ヶ月(81歳〜82歳)で累計受給額が逆転
- 75歳まで繰り下げた場合(受給額84%増):受給開始から約11年11ヶ月(86歳〜87歳)で累計受給額が逆転
日本人の平均寿命が延伸する中、80代半ばまで生存する確率は統計上極めて高くなっています。退職金や私的年金などの蓄えがあり、60代後半も就労収入を確保できるのであれば、厚生年金を繰り下げて「一生涯続く終身年金のベース」を底上げする手法が合理的なリスクヘッジとなります。
「ねんきん定期便」の落とし穴と受給額を底上げするシミュレーション術
将来のマネープランを作成する際、毎年誕生月に送付される「ねんきん定期便」を活用する人が増えています。しかし、年代によってねんきん定期便の見方を誤ると、老後資金の計算が大きく狂う恐れがあります。
最も注意が必要なのは50歳未満の方です。50歳未満の定期便に記載されている金額は、「これまでの加入実績に応じた年金額」にすぎません。これから60歳まで納付を続ける前提の数字ではないため、月額数万円程度の極端に低い額が印字されています。これを見て過度に不安がる必要はありませんが、将来の受給見込み額としては参考にできません。
一方、50歳以上の定期便には「現在の加入条件が60歳まで継続した」と仮定した見込み年金額が記載されています。ただし、役職定年による年収低下や、60歳以降の再雇用で給与が大幅に下がった場合、実際の受給額はこの見込み額を下回るケースがあります。
より高精度な見通しを立てるには、日本年金機構が運営するウェブサイト「ねんきんネット」を活用した厚生年金シミュレーションが必須です。今後の想定年収や希望する引退年齢を入力することで、手取りベースに近い現実的なキャッシュフローを可視化できます。
【2026年年金制度改正】これからの年金はどう変わる?働くシニアへの影響
5年ごとに行われる財政検証を踏まえ、2026年の法改正を契機として日本の公的年金制度はさらなる転換期を迎えています。今回の2026年年金制度改正を巡る議論において、働く世代とシニア世代に影響を与える重要テーマは以下の3点です。
第一に、短時間労働者(パート・アルバイト)への厚生年金適用拡大の加速です。企業規模要件の撤廃や縮小が進められ、週の労働時間が20時間以上であれば、より多くのパートタイマーが厚生年金の加入対象となります。目先の社会保険料負担は発生しますが、将来受け取れる2階部分の厚生年金が増えるため、女性やシニア単身者の貧困化を防ぐセーフティネットとして機能します。
第二に、在職老齢年金制度の基準額緩和です。シニアの深刻な人手不足を背景に、「働くと年金が減る」仕組みを見直す動きが強まっています。支給停止調整額(従来は月50万円)の引き上げによって、意欲あるシニアが収入の目減りを気にせず高収入を得ながら年金を受給できる環境が整いつつあります。
第三に、基礎年金の拠出期間延長の議論です。国民年金の保険料納付期間を現行の「20歳以上60歳未満の40年」から「65歳未満までの45年」へと引き延ばす構想は、財源確保と基礎年金の給付水準底上げを狙いとしたものです。制度が将来どう着地するかを注視しつつ、現役のうちから受給戦略を更新し続ける柔軟性が問われています。
【厚生年金の受給額】に関するよくある質問(FAQ)
Q1:会社員の夫に扶養されていた専業主婦の妻は、将来自分の厚生年金をもらえませんか?
A1:専業主婦(国民年金第3号被保険者)本人が受け取れるのは原則として「老齢基礎年金(1階部分)」のみです。ただし、厚生年金に20年以上加入した夫が65歳になり、その時点で65歳未満の妻を扶養している場合、夫側の厚生年金に「加給年金(年額約40万円)」が上乗せ支給されます。妻が65歳を迎えると加給年金は終了し、妻自身の年金に「振替加算」として一部が引き継がれる仕組みです。
Q2:定年退職後、失業保険(基本手当)と老齢厚生年金は同時に両方受け取れますか?
A2:65歳未満で受給する「特別支給の老齢厚生年金」については、ハローワークで失業保険の求職の申し込みを行うと、年金の支給が全面的に停止されます(併給不可)。しかし、65歳以降に受け取る本来の「老齢厚生年金」および「老齢基礎年金」は、ハローワークから失業保険を受給していても年金は停止されず、両方を同時に満額受け取ることが可能です。
Q3:過去に国民年金の未納期間がありますが、今から厚生年金を増やしてカバーできますか?
A3:カバー可能です。60歳以降も会社員として厚生年金に加入して働き続ければ、厚生年金の「経過的加算」という仕組みを通じて、不足している老齢基礎年金相当額を埋めることができます。最長70歳まで厚生年金に加入できるため、過去の未納分があっても、定年後の勤務によって生涯の受給総額を大幅に取り戻すことが可能です。
まとめ:制度を正しく把握し老後の手取り額を最大化しよう
公的年金を取り巻く環境は、マクロ経済スライドや社会保険料の上昇によって「額面通りの受給は望めない」というシビアな現実に直面しています。しかし、いたずらに年金不安を煽る情報に惑わされる必要はありません。制度の構造を冷徹に理解し、額面ではなく「実際の手取り額」を正確に見積もることが、堅実なシニアライフを切り開く出発点です。
ねんきん定期便の精査やシミュレーションを活用し、繰り下げ受給による増額効果、定年後の再雇用における労働時間と在職老齢年金の関係を総合的に判断してください。変化し続ける公的年金制度の波を捉え、自らの手で将来の受給額を最適化していく確かな知識を身につけましょう。 (出典: 厚生 年金 受給 額(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
